

پتروشیمی لردگان در نیمه نخست سال ۱۴۰۵ با سقوط شدید تولید و فروش مواجه شده است؛ وضعیتی که نمیتوان تمام آن را به جنگ نسبت داد، چرا که تولید این شرکت پیش از آغاز درگیریها نیز برای دو ماه متوقف بود. افت فعالیت عملیاتی زیان خالص پتروشیمی لردگان را به 4 هزار و 773 میلیارد تومان رسانده است.
به گزارش تجارت نیوز، شرکت کود شیمیایی اوره لردگان با نماد معاملاتی «شلرد» یکی از تولیدکنندگان اوره در صنعت پتروشیمی کشور است که فعالیت آن در زنجیره تامین کودهای شیمیایی و محصولات مورد نیاز بخش کشاورزی اهمیت دارد. عملکرد این شرکت به میزان پایداری تولید، تامین خوراک و استمرار فعالیت واحدهای عملیاتی وابستگی زیادی دارد؛ به همین دلیل، توقف یا کاهش ظرفیت تولید میتواند بهسرعت در مقدار فروش و درآمد شرکت منعکس شود.
بررسی عملکرد شلرد در نیمه نخست سال ۱۴۰۵ نشان میدهد این شرکت با افتی شدید در فعالیت عملیاتی مواجه شده است. تولید شرکت از ۵۲۰ هزار تن در ۶ ماهه نخست سال ۱۴۰۴ به ۲۸ هزار تن در ۶ ماهه نخست سال ۱۴۰۵ رسیده و فروش نیز از ۲۸۲ هزار تن در ۶ ماهه نخست سال ۱۴۰۴ به ۴۸ هزار تن در ۶ ماهه نخست سال ۱۴۰۵ کاهش یافته است. این ارقام از عقبماندگی جدی شرکت در تولید و عرضه محصول حکایت دارد؛ عقبماندگیای که آثار آن در صورتهای مالی نیز آشکار شده است.
نکته مهم درباره وضعیت شلرد این است که نمیتوان تمام افت تولید آن را به جنگ و تبعات ناشی از آن نسبت داد. طبق اطلاعات ارائهشده، تولید شرکت در دو ماه پیش از آغاز جنگ نیز صفر بوده است. بنابراین، مشکلات عملیاتی پتروشیمی لردگان پیش از شروع درگیریها وجود داشته و جنگ تنها یکی از عواملی بوده که شرایط تولید را دشوارتر کرده است. این موضوع ضرورت بررسی دلایل توقف تولید پیش از جنگ و میزان آمادگی شرکت برای بازگشت به ظرفیت عملیاتی را برجسته میکند.
شلرد از ظرفیت عملیاتی فاصله گرفت
آمارهای عملیاتی شرکت نشان میدهد افت تولید در دوره هفتماهه حتی شدیدتر از تصویری است که آمار نیمه نخست ارائه میکند. تولید پتروشیمی لردگان از ۶۵۳ هزار و ۴۱۱ تن در ۷ ماهه منتهی به مهر ۱۴۰۴ به ۲۸ هزار و ۸۶۸ تن در ۷ ماهه منتهی به مهر ۱۴۰۵ رسیده است. به این ترتیب، تولید شرکت در این بازه زمانی حدود ۹۶ درصد کاهش یافته و عملا بخش عمده ظرفیت تولید آن از مدار فعالیت خارج بوده است.
چنین افتی صرفا یک نوسان مقطعی در عملکرد ماهانه نیست؛ بلکه نشاندهنده اختلال جدی در روند فعالیت واحدهای تولیدی شرکت است. در شرایطی که تولیدکنندهای مانند شلرد برای حفظ سهم خود در بازار به استمرار تولید نیاز دارد، توقف طولانیمدت میتواند علاوه بر کاهش درآمد، موقعیت تجاری شرکت را نیز تحت تاثیر قرار دهد.
از طرف دیگر، مقایسه آمار هفتماهه با عملکرد سال گذشته نشان میدهد شرکت هنوز نتوانسته به سطح قابل قبولی از تولید بازگردد. اگرچه آثار جنگ و محدودیتهای ناشی از آن در تحلیل عملکرد سال ۱۴۰۵ قابل چشمپوشی نیست، اما توقف تولید در ماههای پیش از جنگ نشان میدهد ریشه مشکلات شلرد را باید فراتر از این عامل بررسی کرد.
فروش هم از افت تولید در امان نماند
کاهش تولید بهطور مستقیم در مقدار فروش شرکت نیز منعکس شده است. پتروشیمی لردگان در ۷ ماهه منتهی به مهر ۱۴۰۴ موفق به فروش ۳۵۳ هزار و ۸۰۰ تن محصول شده بود، اما این رقم در ۷ ماهه منتهی به مهر ۱۴۰۵ به ۴۸ هزار و ۲۹۰ تن رسید. به این ترتیب، مقدار فروش شرکت در این دوره حدود ۸۶ درصد کاهش داشته است.
مقایسه این ارقام با عملکرد نیمه نخست نیز تصویر مشابهی ارائه میدهد؛ فروش شلرد از ۲۸۲ هزار تن در ۶ ماهه نخست سال ۱۴۰۴ به ۴۸ هزار تن در ۶ ماهه نخست سال ۱۴۰۵ رسیده است. بنابراین، شرکت نهتنها در حفظ سطح تولید سال گذشته ناکام بوده، بلکه نتوانسته حجم فروش خود را نیز در نزدیکی عملکرد دوره مشابه نگه دارد.
رشد هزینهها و کاهش حاشیه سود شلرد
درآمد پتروشیمی لردگان نیز تحت تاثیر افت مقدار فروش کاهش یافته است. مبلغ فروش شرکت از ۸ هزار و ۷۳۷ میلیارد تومان در ۷ ماهه منتهی به مهر ۱۴۰۴ به ۲ هزار و ۶۲۳ میلیارد تومان در ۷ ماهه منتهی به مهر ۱۴۰۵ رسیده است. به این ترتیب، درآمد شرکت در این دوره حدود ۷۰ درصد افت کرده است.
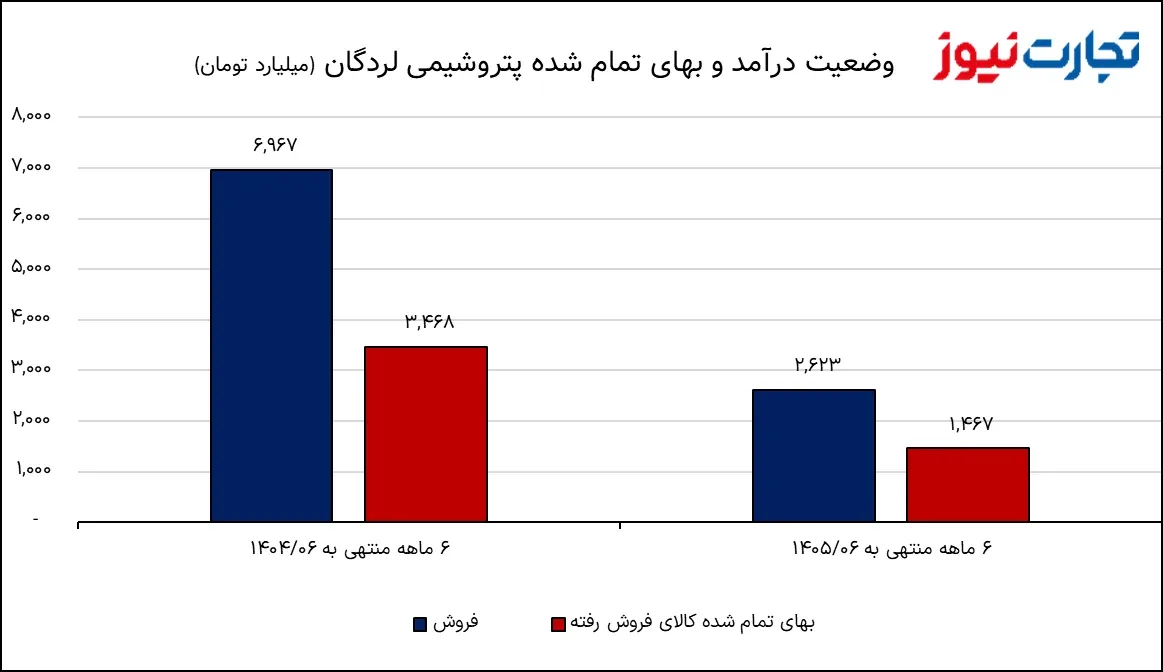
صورت سود و زیان شلرد نیز نشان میدهد فروش شرکت از ۶ هزار و ۹۶۷ میلیارد تومان در ۶ ماهه منتهی به شهریور ۱۴۰۴ به ۲ هزار و ۶۲۳ میلیارد تومان در ۶ ماهه منتهی به شهریور ۱۴۰۵ کاهش یافته که افتی معادل ۶۲ درصد است. در همین دوره، بهای تمامشده کالای فروشرفته از ۳ هزار و ۴۶۸ میلیارد تومان در ۶ ماهه منتهی به شهریور ۱۴۰۴ به یک هزار و ۴۶۷ میلیارد تومان در ۶ ماهه منتهی به شهریور ۱۴۰۵ رسیده و ۵۸ درصد کاهش داشته است.
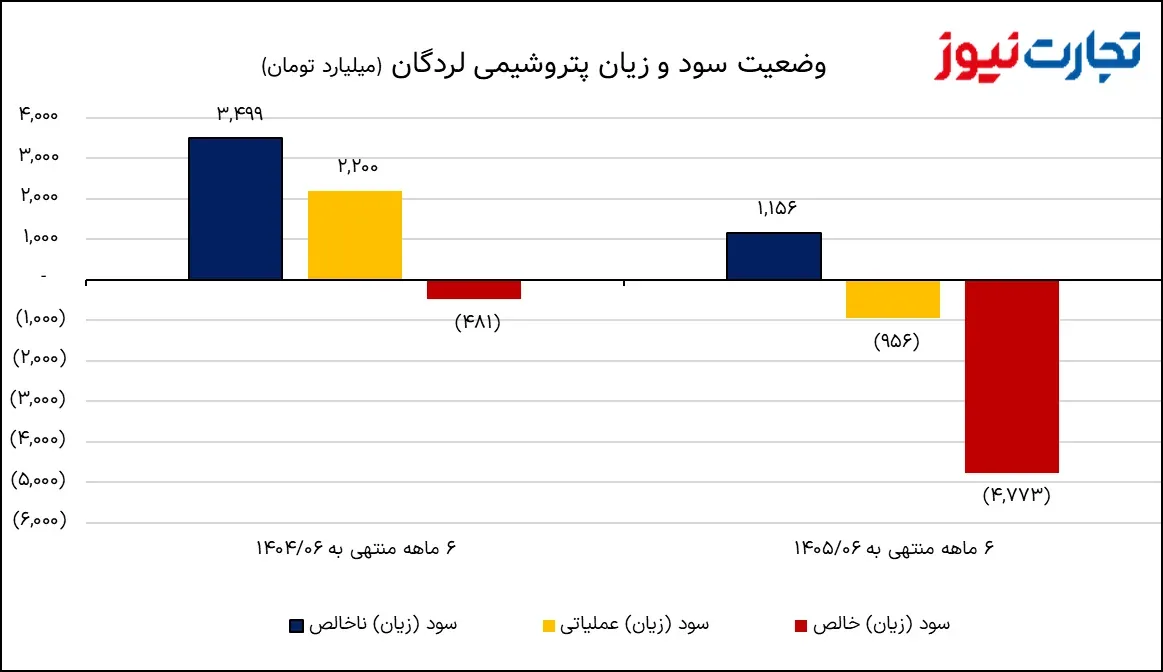
با وجود کاهش بهای تمامشده، افت فروش شدیدتر بوده و همین موضوع سود ناخالص را تحت فشار قرار داده است. سود ناخالص شرکت از ۳ هزار و ۴۹۹ میلیارد تومان در ۶ ماهه منتهی به شهریور ۱۴۰۴ به یک هزار و ۱۵۶ میلیارد تومان در ۶ ماهه منتهی به شهریور ۱۴۰۵ رسیده که ۶۷ درصد کاهش داشته است. این وضعیت نشان میدهد کاهش هزینه تولید و فروش نتوانسته افت درآمد را جبران کند و توان سودآوری ناخالص شرکت نیز به شکل قابل توجهی تضعیف شده است.
فشار مضاعف هزینههای عملیاتی و مالی بر شلرد
در بخش هزینههای عمومی، اداری و تشکیلاتی، شرکت توانسته هزینهها را کاهش دهد. این هزینهها از ۷۶۱ میلیارد تومان در ۶ ماهه منتهی به شهریور ۱۴۰۴ به ۵۰۴ میلیارد تومان در ۶ ماهه منتهی به شهریور ۱۴۰۵ رسیده و ۳۴ درصد افت کرده است. با این حال، کاهش هزینههای اداری در برابر افزایش سایر هزینههای عملیاتی اثر چندانی نداشته است.
خالص سایر درآمدها و هزینههای عملیاتی از منفی ۵۳۸ میلیارد تومان در ۶ ماهه منتهی به شهریور ۱۴۰۴ به منفی یکهزار و ۶۰۹ میلیارد تومان در ۶ ماهه منتهی به شهریور ۱۴۰۵ رسیده است. در نتیجه، سود عملیاتی ۲ هزار و ۲۰۰ میلیارد تومانی شرکت در ۶ ماهه منتهی به شهریور ۱۴۰۴ جای خود را به زیان عملیاتی ۹۵۶ میلیارد تومانی در ۶ ماهه منتهی به شهریور ۱۴۰۵ داده است. این تغییر نشان میدهد فعالیت اصلی شرکت دیگر توان پوشش هزینههای عملیاتی را نداشته است.
هزینههای مالی نیز فشار بیشتری بر صورتهای مالی وارد کردهاند. این هزینهها از یکهزار و ۹۵۲ میلیارد تومان در ۶ ماهه منتهی به شهریور ۱۴۰۴ به ۳ هزار و ۵۵۰ میلیارد تومان در ۶ ماهه منتهی به شهریور ۱۴۰۵ رسیده و ۸۲ درصد افزایش یافته است. در مقابل، خالص سایر درآمدها و هزینههای غیرعملیاتی از منفی ۷۲۹ میلیارد تومان در ۶ ماهه منتهی به شهریور ۱۴۰۴ به منفی ۲۶۷ میلیارد تومان در ۶ ماهه منتهی به شهریور ۱۴۰۵ کاهش یافته است؛ به این ترتیب، فشار این بخش نسبت به سال گذشته کمتر شده، اما بهبود آن برای جبران زیان عملیاتی و رشد هزینههای مالی کافی نبوده است.
زیان خالص شلرد 9 برابر شد
حاصل مجموعه این تحولات، افزایش قابل توجه زیان خالص شلرد است. شرکت در ۶ ماهه منتهی به شهریور ۱۴۰۴ زیان خالص ۴۸۱ میلیارد تومانی ثبت کرده بود، اما این رقم در ۶ ماهه منتهی به شهریور ۱۴۰۵ به ۴ هزار و ۷۷۳ میلیارد تومان رسیده است. به این ترتیب، زیان خالص شرکت تقریبا 9 برابر شده و افزایش ۸۹۲ درصدی را تجربه کرده است.
این تغییر نشان میدهد مشکلات شلرد تنها به کاهش تولید و فروش محدود نمانده و ساختار هزینهای شرکت نیز فشار مضاعفی بر عملکرد مالی وارد کرده است. شرکتی که در دوره مشابه سال گذشته با وجود زیان خالص، همچنان سود عملیاتی ثبت میکرد، در نیمه نخست سال ۱۴۰۵ حتی در سطح عملیات اصلی نیز زیانده شده است.
گزارشهای بیشتر را در صفحه بورس بخوانید.