

اینروزها که دوباره فضای سیاسی و اقتصادی کشور در وضعیت حساسی قرار گرفته و تبوتاب تنش و درگیری بالا رفته است، بررسی تجربیات بحرانهای اخیر میتواند برای سرما...
اینروزها که دوباره فضای سیاسی و اقتصادی کشور در وضعیت حساسی قرار گرفته و تبوتاب تنش و درگیری بالا رفته است، بررسی تجربیات بحرانهای اخیر میتواند برای سرمایهگذاران راهگشا باشد. با اینکه هیچ تحلیلگری نمیتواند وقوع یا عدم وقوع جنگ را بهطور قطع پیشبینی کند، اما نگهداری پول نقد در حسابهای جاری، مساوی است با افت قطعی ارزش دارایی. از سوی دیگر، ورود هیجانی به بازارهای پرنوسان نیز میتواند در این شرایط کل سرمایه شما را به خطر بیندازد. بنابراین در این بخش سعی کردهایم از دیدگاه یک متخصص بازارهای مالی، راهکاری واقعگرایانه پیشروی شما بگذاریم تا بتوانید امنترین و نقدشوندهترین تصمیم را برای دارایی خود اتخاذ کنید.
بررسی بازارهای مالی در یک نگاه (راهنمای تصمیمگیری در بحران)
برای اینکه در همین ابتدای راه دیدی جامع نسبت به وضعیت و عملکرد بازارهای مختلف در شرایط بحران داشته باشید، جدول زیر نقدشوندگی، سطح ریسک و توصیه تخصصی مربوط به هر دارایی را مقایسه میکند:
|
نوع بازار |
سطح ریسک در شرایط بحران |
نقدشوندگی در زمان تنش و جنگ |
وضعیت در بحران اخیر (جنگ ۴۰ روزه) |
توصیه برای سبد دارایی |
|
صندوقهای درآمد ثابت (صدور و ابطالی) |
کمترین ریسک ممکن |
بسیار بالا (حتی در تعطیلی بورس) |
امکان صدور و ابطال بدون وقفه برقرار بود و سود روزشمار پرداخت شد. |
اولویت اصلی سبد؛ سرمایه قفل نمیشود و سود روزشمار بالاتر از بانک دارد. (مشاهده بهترین صندوق درآمد ثابت 1405) |
|
طلا و سکه فیزیکی |
متوسط به پایین |
متوسط (به دلیل دشواری معامله لحظهای) |
قیمت هر گرم طلای ۱۸ عیار از ۲۰ میلیون به ۱۸ میلیون و ۸۰۰ هزار تومان رسید. |
پناهگاه امن؛ اما به دلیل ریسک نگهداری و معامله فیزیکی نباید تمام دارایی باشد. |
|
طلا و نقره (صندوقهای ETF بورسی) |
نوسان بالا متناسب با بازار |
وابسته به باز بودن بازار بورس |
به دلیل تعطیلی بورس در روزهای اول بحران، غیرقابل دسترس بودند. |
ریسک نقدشوندگی بالا در بحران؛ تا زمان رفع ابهامات بورس توصیه نمیشود. |
|
دلار و ارز فیزیکی |
متوسط |
متوسط (احتمال اختلال در بازار) |
قیمت دلار از ۱۶۶ هزار به ۱۷۰ هزار تومان رسید. |
نگهداری حجم بالا به دلیل مسائل امنیتی و نقدشوندگی ریسک دارد. |
|
بورس و صندوقهای سهامی |
بالا |
صفر (در صورت تعطیلی بازار) |
در همان اولین ساعات تنش، معاملات متوقف و سرمایه قفل شد. |
ورود فقط با دید بلندمدت؛ پس از بازگشایی و برای شکار فرصتها |
|
املاک و مستغلات |
بسیار پایین (رکود سنگین) |
قیمتها رشد داشت اما قدرت خرید و معاملات به شدت افت نمود. |
عدم توصیه برای سرمایهگذاری؛ صرفاً خرید ملک مصرفی در اولویت است. |
|
|
سپرده بانکی |
بدون ریسک |
بالا (با جریمه نرخ شکست) |
سود ثابت به صورت ماهانه اما پایینتر از صندوقهای درآمد ثابت |
کاهش سهم؛ به دلیل سود پایینتر از صندوقها و جریمه برداشت زودهنگام |
با نگاهی دقیق به جدول بالا، مشخص میشود که اگر به دنبال بهترین جای سرمایه گذاری در حال حاضر هستید، نباید ریسک قفل شدن سرمایه در بورس یا دشواریهای فروش فیزیکی طلا و دلار را برای تمام سرمایهتان به جان بخرید.
در زمان تنش، کدوم دارایی ها نقدشونده تر است؟
یکی از مهمترین دغدغههای هر سرمایهگذار در شرایط غیرقابلپیشبینی این است که:«اگر فردا به پولم نیاز پیدا کردم، چقدر سریع میتوانم آن را به نقدینگی نقد تبدیل کنم؟» بررسی رفتار بازارها در تجربیات تنش های اخیر نشان میدهد که مفهوم نقدشوندگی در زمان آرامش با زمان بحران کاملاً متفاوت است.
در زمان وقوع تنش یا بحرانهای سیاسی و نظامی، بازار بورس معمولاً برای جلوگیری از ریزشهای هیجانی تعطیل میشود؛ در این حالت، سهام و صندوقهای معاملهپذیر (ETF) طلا و نقره کاملاً قفل میشوند. از سوی دیگر، صرافیها و طلافروشیها نیز به دلیل نوسانات شدید یا مسائل امنیتی کرکرهها را پایین میکشند و نقد کردن طلا و دلار فیزیکی با چالش روبهرو میشود. در این میان، تنها سامانههای آنلاین صندوقهای صدور و ابطالی هستند که نقدشوندگی آنی و واریز سریع وجه را تضمین میکنند.
۱. صندوقهای درآمد ثابت؛ صدور و ابطالی در برابر قابل معامله (ETF)
اگر بپرسید که بهترین نوع سرمایه گذاری در حال حاضر برای حفظ آرامش و کسب سود مستمر چیست، ابزارهای درآمد ثابت گزینهای مطمئن محسوب میشوند. اما صندوق درآمد ثابت چیست؟ «به زبان ساده این صندوقها مانند یک سپرده بانکی بزرگ هستند که پول سرمایهگذاران را در ابزارهای بدون ریسک مثل اوراق دولتی و سپردههای بانکی پربازده قرار میدهند و به دلیل اینکه بخش اندکی از سرمایه (حداکثر 10 درصد داراییهای جمعآوری شده) در سهام سرمایهگذاری میشود، بازدهی آنها بالاتر از بانک است (منبع)».
بسیاری از سرمایهگذاران مبتدی تصور میکنند تمام صندوقهای سرمایهگذاری رفتاری مشابه دارند. اما صندوقها از نظر نحوه معامله باهم تفاوت دارند:
- صندوقهای قابل معامله در بورس (ETF): این صندوقها برای خرید و فروش نیازمند فعال بودن معاملات بازار بورس هستند. تجربه جنگ ۴۰ روزه نشان داد که با بروز اولین نشانههای تنش حاد، بازار بورس تعطیل شد و تمام سرمایهگذاران صندوقهای ETF طلا، نقره و سهام، تا روزها حتی امکان دسترسی یا نقد کردن یک ریال از دارایی خود را نداشتند!
- صندوقهای صدور و ابطالی: این صندوقها از طریق پرتال اختصاصی خود مدیریت میشوند و هیچ وابستگی به ساعات کاری یا باز و بسته بودن بورس ندارند. شما در ۲۴ ساعت شبانهروز میتوانید درخواست ابطال دهید و پول خود را دریافت کنید. از این رو، تحلیلگران مالی پاسخ میدهند که در حال حاضر بهترین سرمایه گذاری ابزاری که نقدشوندگی آن تحت هیچ شرایطی قطع نشود.
۲. طلا و ارز فیزیکی؛ جذاب اما پردردسر در روزهای اضطراری
طلا و دلار همیشه نقش امنی را ایفا کردهاند. در جریان تنشهای اخیر، قیمت طلای ۱۸ عیار نوساناتی را تجربه کرد و از ۲۰ میلیون تومان به ۱۸ میلیون و ۸۰۰ هزار تومان رسید و دلار نیز از ۱۶۶ به ۱۷۰ هزار تومان افزایش یافت. اما مشکل اصلی طلا و دلار فیزیکی در زمان بحران، نقدشوندگی فوری و امنیت نگهداری است. وقتی بازارها و طلافروشیها به دلیل شرایط اضطراری تعطیل میشوند، تبدیل سکه یا دلار به اسکناس نقد در لحظه بسیار دشوار میشود. علاوه بر این، خطرات سرقت در منزل نیز نگهداری حجم بالای طلا و دلار را غیرمنطقی میسازد.
۳. بورس و سهام؛ ارزندگی بالا در کنار ریسک قفلشدگی
اگر به دنبال شناسایی بهترین سهام برای خرید ۱۴۰۵ هستید، باید بدانید که بورس تا زمانی که فضای سیاسی و اقتصادی آرام است از نظر بنیادی بسیار جذاب و ارزنده است.همانطور که دیدیم بعد از جنگ ۴۰ روزه بورس وارد کانال بالای ۸ میلیون واحد شد و شاخص کل در کمتر از شش ما بیش از ۱۲۰ درصد بازدهی را به ثبت رساند.
منتهی بورس در شرایط تنش، بالاترین سطح ریسک نقدشوندگی را دارد؛ زیرا با توقف معاملات، سرمایه شما کاملاً قفل میشود. بنابراین، بورس فقط برای بخش کوچکی از دارایی و افرادی مناسب است که از دانش کافی برای انتخاب بهترین سهام و بهترین زمان خرید و فروش برخودارند.
صندوق درآمد ثابت ایران زمین؛ ترکیبی از سود، امنیت و نقدشوندگی
حال که متوجه شدیم در شرایط بحرانی، امنیت اصل سرمایه و نقدشوندگی حرف اول را میزنند، سوال این است که کدام ابزار مالی بیشترین مزایا را برای ما فراهم میکند و بهترین نوع سرمایه گذاری در حال حاضر چیست، ما به دلایل معتبر که در ادامه کر کردهایم صندوق درآمد ثابت ایران زمین را به عنوان ترکیبی از سود، امنیت و نقدشوندگی شما معرفی میکنیم.
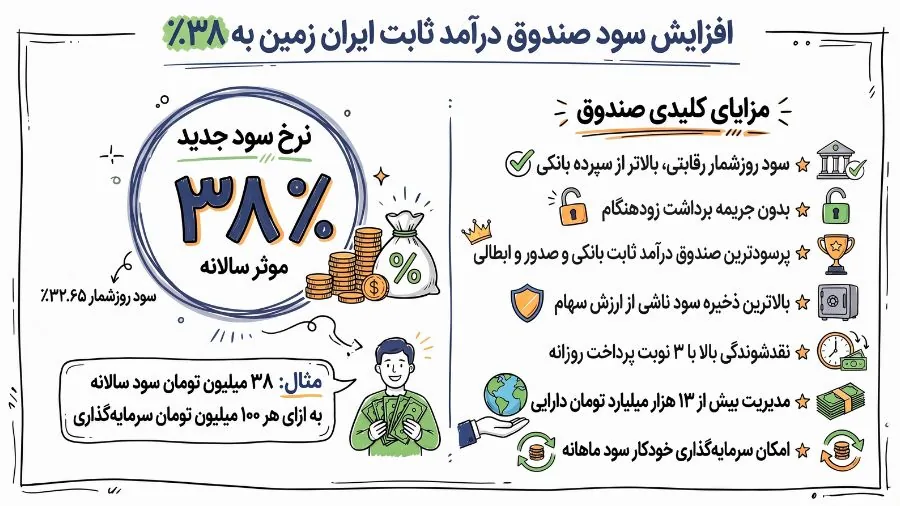
این صندوق با مدیریت بیش از ۱۳ هزار میلیارد تومان دارایی و جلب اعتماد بیش از ۲۰۰ هزار سرمایهگذار حقیقی و حقوقی، توانسته است عنوان برترین صندوق درآمد ثابت بانکی و برترین صندوق صدور و ابطالی کشور را به خود اختصاص دهد.
چرا صندوق ایران زمین میتواند بهترین گزینه سرمایه گذاری در حال حاضر باشد؟
1. سود سالانه تا ۳۸ درصد: نرخ سود روزشمار این صندوق برابر با 32.65 است. اما ویژگی جذاب صندوق ایران زمین، امکان سرمایهگذاری مجدد خودکار است. اگر این گزینه را در پرتال خود فعال کنید، سود ماهانه شما در ابتدای هر ماه دوباره تبدیل به واحدهای جدید شده و به سود شما هم سود تعلق میگیرد. با این روش، نرخ سود موثر شما به ۳۸ درصد سالانه میرسد، یعنی به ازای هر ۱۰۰ میلیون تومان سرمایهگذاری، سالانه ۳۸ میلیون تومان سود خالص دریافت میکنید!
2. قابلیت برداشت آنی وجه حتی در روزهای تعطیل: بزرگترین دغدغه مردم در شرایط بحران، نیاز فوری به پول نقد برای خریدهای اضطراری یا انتقال وجه است. صندوق ایران زمین برای اولین بار با فعالسازی امکان برداشت آنی، این مشکل را کاملاً حل کرده است. شما میتوانید در تمامی روزهای هفته (حتی روزهای تعطیل رسمی) از طریق اپلیکیشن داتام، تا سقف ۵۰ میلیون تومان در روز، مبلغ مورد نیاز خود را تنها ظرف چند دقیقه به حساب بانکی ایران زمین خود واریز کنید!
3. امتحانپسداده در سختترین روزهای کشور: عیار واقعی هر صندوق در روزهای بحرانی مشخص میشود! در جریان ۴۰ روز تنش و جنگ اخیر، صندوق ایران زمین نه تنها هیچ مشکلی در پرداختها نداشت، بلکه موفق شد بیش از ۳۰۰ میلیارد تومان رشد خالص دارایی و جذب بیش از ۳۷۰ سرمایهگذار جدید را به ثبت برساند. این عملکرد درخشان نشان داد که تکیه بر این صندوق، پناهگاهی امن برای دارایی مردم ایجاد میکند.
۴. بدون جریمه برداشت زودهنگام: برخلاف سپردههای بانکی که اگر پول را قبل از موعد برداشت کنید دچار جریمه (نرخ شکست) میشوید، در صندوق ایران زمین سود شما به صورت روزشمار محاسبه میشود و هر زمان که ابطال کنید، سود تمام روزهای نگهداری را تماموکمال دریافت میکنید.
انتقال پول به بانک یا صندوق درآمد ثابت؟
ممکن است بپرسید: وقتی بانک هست، چرا پولمان را در صندوق درآمد ثابت بگذاریم؟ بیایید این دو را به سادهترین زبان ممکن مقایسه کنیم:
- از نظر امنیت: بیش از ۸۰ تا ۹۰ درصد دارایی صندوقهای درآمد ثابت، در سپردههای بانکی معتبر و اوراق بدون ریسک دولتی سرمایهگذاری میشود. بنابراین امنیت اصل سرمایه در صندوق درآمد ثابت دقیقاً معادل بانک و ۱۰۰ درصد تضمینشده است.
- از نظر میزان بازدهی: بانکها طبق مصوبات قانونی سودی حدود ۲۲ تا ۲۳ درصد به سپردهها میدهند. در حالی که صندوق ایران زمین سود مرکب ۳۸ درصد میپردازد.
- از نظر نقدشوندگی: اگر سپرده بانکی را قبل از موعد برداشت کنید، بانک سود شما را به نرخ پایینتر تقلیل داده و جریمه کسر میکند. اما در صندوق درآمد ثابت، هیچگونه جریمهای وجود ندارد و با فعال بودن قابلیت برداشت آنی، پول شما سریعتر از بانک در دسترستان خواهد بود.
چیدمان سبد دارایی مطمئن (چک لیست برای شرایط فعلی)
یک مشاور مالی حرفهای هرگز توصیه نمیکند تمام دارایی خود را در یک بازار بگذارید. در شرایطی که احتمال تنش وجود دارد اما قطعی نیست، بهترین استراتژی تقسیم ریسک است.
سبد دارایی پیشنهادی برای یک سرمایهگذار با ریسکپذیری متوسط به شرح زیر است:
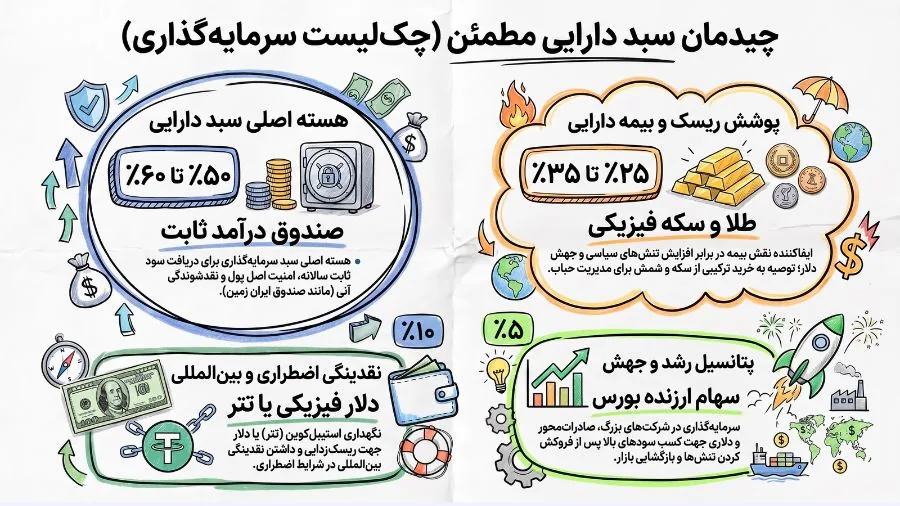
۱. ۵۰ تا ۶۰ درصد: صندوق درآمد ثابت
این بخش، هسته اصلی سبد شماست. با تخصیص بیش از نصف دارایی به صندوق درآمد ثابت صدور و ابطالی مانند صندوق ایران زمین، خیال خود را از بابت دریافت سود ثابت سالانه ، نقدشوندگی آنی و امنیت اصل پول راحت میکنید.
۲. ۲۵ تا ۳۵ درصد: طلا و سکه فیزیکی
این قسمت نقش بیمه دارایی را ایفا میکند. اگر تنشهای سیاسی افزایش یابد و دلار جهش کند، رشد قیمت طلا جبرانکننده خواهد بود. پیشنهاد میشود تلفیقی از سکه و شمش طلا خریداری کنید تا حباب آن را مدیریت نمایید.
۳. ۱۰ درصد: دلار و ارز فیزیکی (یا تتر)
نگهداری ۱۰ درصد از دارایی به صورت دلار فیزیکی یا استیبلکوین تتر، برای ریسکزدایی و داشتن نقدینگی بینالمللی در شرایط اضطراری توصیه میشود.
۴. ۵ درصد: سهام ارزنده بورس
تخصیص ۵ درصد از سبد به سهام شرکتهای بزرگ و صادراتمحور و دلاری، این امکان را به شما میدهد که پس از فروکش کردن تنشها و بازگشایی پرقدرت بازار، از جاماندگی بورس سودهای بسیار خوبی کسب کنید.
با این چیدمان، اگر شرایط کشور آرام نباشد بخش عمده سرمایه شما در یک ابزار امن با نقدشوندگی بالاست که در صورت رو به مثبت شدن شرایط سیاسی و اقتصادی نیز میتوانید در یک روز آن را به بازارهای دیگر منتقل کنید. همچنین چه وضعیت آرام باشد و چه بحرانی، بخش طلا و ارز سبد شما ارزش داراییتان را حفظ خواهد کرد. به همین دلیل، کارشناسان معتقدند این فرمول، بهترین بازار سرمایه گذاری در حال حاضر را شکل میدهد.
جمعبندی: نکته کلیدی متخصصان برای تصمیمگیری
بررسی دقیق و کارشناسی بازارهای مختلف دریافتیم که در شرایط عدم قطعیت و تنشهای سیاسی، دو اصل باید مد نظر قرار گیرد: حفظ نقدشوندگی سریع و امنیت اصل سرمایه. با مرور کارنامه بازارهای مالی در بحرانهای گذشته، مشخص شد که داشتن یک سبد دارایی متوازن که بخش اعظم آن (حدود ۵۰ تا ۶۰ درصد) در یک ابزار درآمد ثابت معتبر و پربازده قرار داشته باشد، عاقلانهترین راهکار است.
بزرگترین خطای سرمایهگذاران در زمان تنشهای سیاسی، تصمیمگیری صفر و یکی است. یعنی یا تمام پول خود را از ترس نقد میکنند و در خانه نگه میدارند، که موجب افت ارزش است، یا تمام آن را از روی هیجان وارد طلا و دلار میکنند. اما کارشناسان بازارهای مالی میگویند:
در بحران، برنده کسی نیست که بیشترین سود هیجانی را کند، بلکه کسی است که نقدشوندگی داراییاش هرگز قطع نشود. با تخصیص بخش اصلی پول خود به صندوق درآمد ثابت، شما کنترل کامل نقدینگی خود را حفظ میکنید و در عین حال روزانه سود دریافت مینمایید.