

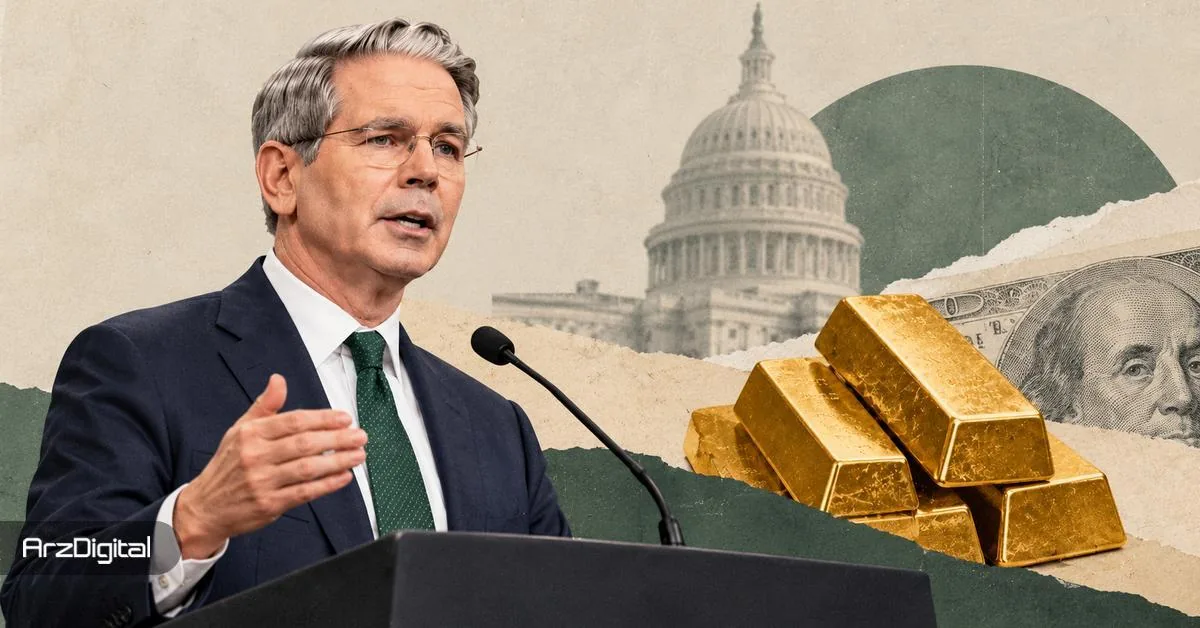
انتصاب حامی سرسخت استاندارد طلا توسط اسکات بسنت، احتمال عرضه اوراق پیوندخورده با طلا برای مهار بدهی ۴۰ تریلیون دلاری آمریکا را به شدت افزایش داد.
برای دههها، بازگرداندن پیوند دلار به طلا صرفاً رویایی دوردست بود که در اندیشکدهها و تالارهای گفتگوی اینترنتی دستبهدست میشد. دولتمردان و مدیران ارشد مالی واشنگتن هرگز این ایده را جدی نمیگرفتند؛ اما ورود یک چهره سرشناس به وزارت خزانهداری آمریکا معادلات را به کلی تغییر داده است.
اسکات بسنت، وزیر خزانهداری ایالات متحده، در میانه ثبت رکورد تاریخی بدهی ملی و نوسانات شدید بازار اوراق قرضه، پای یکی از سرسختترین حامیان استاندارد طلا را به اتاق تصمیمگیری باز کرد. این اقدام غیرمنتظره پرسش مهمی را پیش روی سرمایهگذاران قرار میدهد: آیا طلا قرار است دوباره نقشی محوری در پشتوانه مالی آمریکا بازی کند یا این فقط مانوری موقت برای آرام کردن وامدهندگان بینالمللی است؟ در ادامه، با تکیه بر گزارشی از د استریت (TheStreet)، به این سوال پاسخ میدهیم.
طرح جنجالی مشاور اسکات بسنت
وزارت خزانهداری آمریکا جودی شلتون (Judy Shelton) را رسماً بهعنوان مشاور دفتر وزیر منصوب کرد. وظیفه اصلی او ارائه مشاوره مستقیم به اسکات بسنت پیرامون سیاستهای ارزی با تمرکز ویژه بر وضعیت مالی چین تعریف شده است.
شلتون کارنامه پرحاشیهای در سیاستگذاری پولی دارد. او پیش از این بهعنوان مدیر ایالات متحده در بانک اروپایی بازسازی و توسعه و همچنین پژوهشگر ارشد در موسسه هوور فعالیت میکرد. در دوره اول ریاستجمهوری دونالد ترامپ، دیدگاههای ساختارشکنانه شلتون باعث شد تا سنای آمریکا جلوی عضویت او در هیئتمدیره فدرال رزرو را بگیرد. بازگشت دوباره چنین شخصیتی به کانون سیاستگذاری مالی، توجه محافل اقتصادی را برانگیخته است.
شاخصترین طرح شلتون به سال ۲۰۱۲ بازمیگردد؛ یکی از مهمترین پیشنهادهای جودی شلتون به سال ۲۰۱۲ بازمیگردد؛ زمانی که او طرح انتشار نوعی اوراق قرضه دولتی با نام «اوراق تراست خزانهداری» را مطرح کرد. بر اساس این طرح، سرمایهگذاران میتوانستند هنگام سررسید اوراق، به انتخاب خود پولشان را به دلار یا طلا دریافت کنند.
منطق پیشنهاد شلتون ساده بود: اگر دولت آمریکا ارزش دلار را حفظ کند، بیشتر سرمایهگذاران ترجیح میدهند پول خود را به دلار پس بگیرند؛ اما اگر ارزش دلار کاهش یابد، میتوانند بهجای آن طلا دریافت کنند. به این ترتیب، دولت برای حفظ ارزش پول ملی انگیزه بیشتری خواهد داشت.
البته انتصاب شلتون بهعنوان مشاور اسکات بسنت به معنای اجرای این طرح نیست. در اطلاعیه رسمی وزارت خزانهداری نیز اشارهای به انتشار اوراق مرتبط با طلا نشده است. با این حال، حضور یکی از حامیان این ایده در کنار وزیر خزانهداری میتواند زمینه مطرح شدن دوباره آن را در محافل سیاستگذاری آمریکا فراهم کند.
کابوس بدهی ۴۰ تریلیون دلاری آمریکا
علت گرایش دوباره به چنین راهکارهای رادیکالی، انفجار بدهی دولت فدرال است. رقم کل بدهی آمریکا در تابستان از مرز غیرقابلباور ۴۰ تریلیون دلار گذشت و اکنون به حدود ۴۰.۳۹ تریلیون دلار رسیده است. بهره سالانه این کوه بدهی از یک تریلیون دلار فراتر رفته و به دومین هزینه سنگین دولت پس از تامین اجتماعی تبدیل شده است.
سرمایهگذاران بازار اوراق بدهی نیز صبر کمتری نشان میدهند. نرخ بازدهی اوراق ۱۰ ساله خزانهداری اخیراً مرز حساس ۵ درصد را لمس کرد؛ سطحی که تعیینکننده نرخ بهره وامهای مسکن، خودرو و کارتهای اعتباری شهروندان است. هر اندازه هزینه استقراض دولت بالاتر برود، تمدید بدهیهای قدیمی گرانتر تمام میشود.
اسکات بسنت برای کاهش فشار بر بازار اوراق، در ماه اوت حجم بازخرید اوراق بلندمدت خزانهداری را دو برابر کرد؛ اما این اقدام نتوانست جلوی افزایش بازده اوراق بلندمدت را بگیرد. در چنین شرایطی، پیشنهاد جودی شلتون برای انتشار اوراق قرضه با امکان بازپرداخت به دلار یا طلا دوباره اهمیت پیدا میکند.
هدف این طرح، جذابتر کردن اوراق دولتی برای سرمایهگذارانی است که نگران کاهش ارزش دلار هستند. البته این پیشنهاد هنوز به سیاست رسمی دولت آمریکا تبدیل نشده و مشخص نیست اجرای آن تا چه اندازه بتواند به کاهش هزینههای استقراض کمک کند.
سقوط قیمت طلا و فشار نرخ بهره
با وجود هیجان طرفداران طلا، وضعیت فعلی بازار این دارایی چندان مساعد نیست. قیمت طلا در بازار اسپات با سقوط به زیر ۴,۰۰۰ دلار در هر اونس، افتی ۲۷ درصدی را نسبت به اوج تاریخی ۵,۵۰۱ دلاری اوایل سال ثبت کرده است. این ریزش سنگین در شرایطی رخ داد که حتی سقوط سهام شرکتهای فناوری هم نتوانست سرمایهها را به سمت طلا بکشاند.
عامل اصلی این فشار سنگین، سیاستهای انقباضی تهاجمی است. فدرال رزرو نرخ بهره را در محدوده ۳.۷۵ تا ۴ درصد نگه داشته و انتظار بازارها مبنی بر موضع سرسختانه کوین وارش، رئیس فدرال رزرو، هزینه فرصت نگهداری طلا را بهشدت افزایش داده است. طلا بر خلاف اوراق قرضه سودی به دارندگان پرداخت نمیکند و همین ویژگی در دورههای بهره بالا به ضرر آن تمام میشود.
با این وجود، خریداران اصلی فلز زرد عقبنشینی نکردهاند. بانکهای مرکزی سراسر دنیا تنها در نیمه اول سال جاری حدود ۳۴۶ تن طلا انباشت کردند. خریدهای مداوم بانک مرکزی چین مانند کف حمایتی مستحکمی عمل کرده و مانع از فروپاشی کامل قیمتها شده است.
انتصاب شلتون چه معنایی برای آینده بازار طلا دارد؟
حضور جودی شلتون در کنار اسکات بسنت به معنای تصمیم دولت آمریکا برای بازگشت به استاندارد طلا یا انتشار اوراق قرضه مرتبط با این فلز نیست. شلتون فعلاً نقش مشاور دارد و قرار است بیشتر درباره سیاستهای ارزی و مسائل مالی مرتبط با چین به وزیر خزانهداری مشاوره دهد. بسنت نیز پیشتر تأکید کرده که دولت نمیتواند بهتنهایی نرخ بازدهی اوراق خزانهداری را تعیین کند و شرایط بازار نقش مهمی در این زمینه دارد.
با این حال، انتصاب شلتون میتواند زمینه مطرح شدن دوباره پیشنهادهای او درباره پیوند دلار و طلا را فراهم کند. چنین طرحهایی در صورت بررسی و اجرای رسمی، ممکن است بر شیوه تأمین مالی دولت آمریکا و تقاضای سرمایهگذاران برای طلا تأثیر بگذارند. اما فعلاً هیچ برنامه مشخصی برای اجرای آنها اعلام نشده و نمیتوان صرفاً بر اساس این انتصاب، تغییر بزرگی در سیاست پولی آمریکا یا آینده قیمت طلا پیشبینی کرد.