

عرضه جهانی گوشیهای هوشمند در سهماهه سوم ۲۰۲۶ با افت ۲۲ درصدی به ۲۵۵.۳ میلیون رسید؛ بحران حافظه و افزایش هزینه قطعات عامل اصلی این کاهش بود.
فهرست مطالب
عرضه جهانی گوشیهای هوشمند در سهماهه سوم ۲۰۲۶ با افت ۲۲ درصدی به ۲۵۵.۳ میلیون دستگاه رسید؛ بحران حافظه و افزایش هزینه قطعات عامل اصلی این کاهش بود.
به گزارش سرویس موبایل و تبلت تکناک، IDC پیشبینی میکند که رشد بازار تا سال ۲۰۲۷ همچنان محدود بماند و بهبود احتمالی آن زودتر از سال ۲۰۲۸ آغاز نشود. این مؤسسه میگوید تولیدکنندگان تجهیزات اصلی بهتدریج میپذیرند که صنعت با تغییری ساختاری و ماندگار در هزینهها مواجه شده است. با وجود دشواریهای ناشی از این وضعیت، شرکتها همچنان میتوانند با اجرای راهبردهای مناسب، سهم بیشتری از بازار به دست آورند.
فرانسیسکو جرونیمو، معاون بخش دستگاههای جهانی در IDC، گفت سهماهه سوم سال جاری تأثیر کامل و خسارتهای ناشی از بحران حافظه را آشکار کرده است. به گفته او، فشار ناشی از افزایش هزینهها اکنون بیش از گذشته به مصرفکنندگان منتقل میشود و قیمتهای بالاتر در فروشگاهها نمایان شدهاند. در نتیجه، بسیاری از خریداران ترجیح میدهند گوشی فعلی خود را برای مدت طولانیتری نگه دارند.
برندهای چینی بهدلیل وابستگی بیشتر به گوشیهای ارزانقیمت، با چالش ویژهای روبهرو هستند. این شرکتها باید در شرایط کاهش تقاضا میان حفظ حاشیه سود و دفاع از حجم عرضه خود تعادل برقرار کنند. جرونیمو انتظار دارد حجم عرضه در فصلهای آینده نیز تحت فشار باقی بماند، درحالیکه شرکتهای برخوردار از مقیاس تولید بزرگ، زنجیره تأمین مطمئن و سهم بیشتر محصولات ردهبالا بتوانند در بازاری کوچکتر سهم بیشتری به دست آورند.
جایگاه برندها در بازار جهانی گوشیهای هوشمند
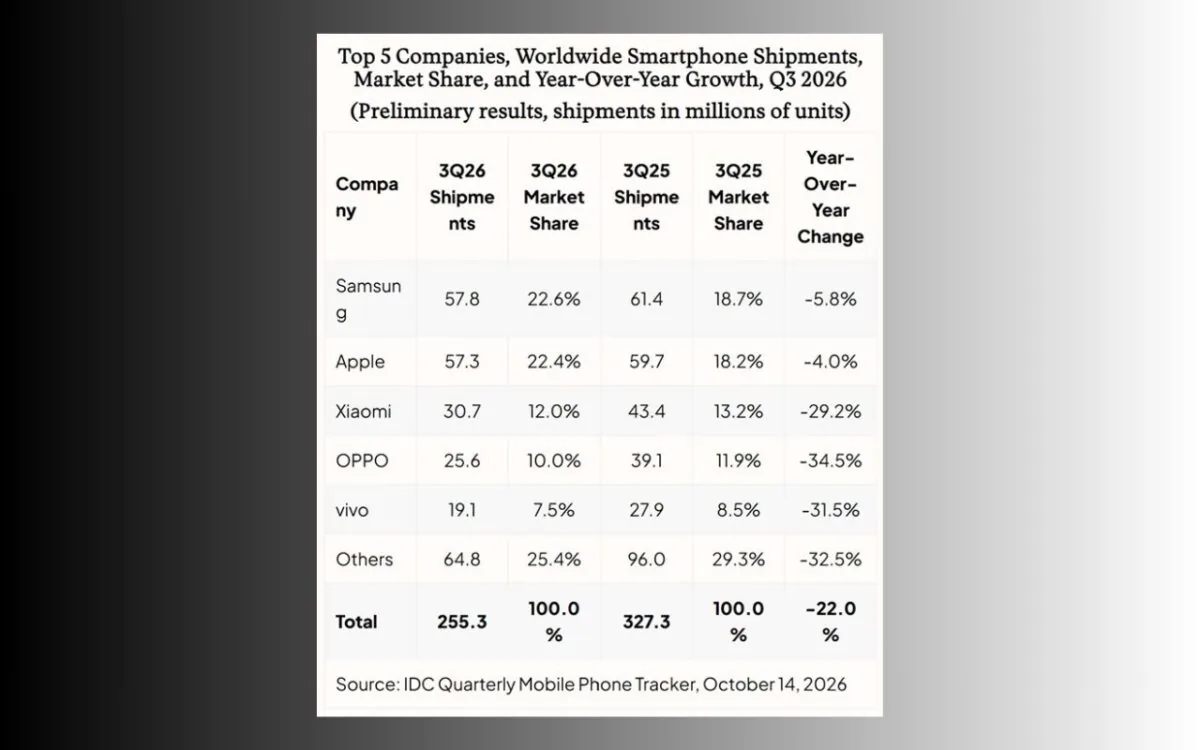
رتبهبندی تولیدکنندگان در سهماهه سوم سال ۲۰۲۶ در مجموع مشابه فصل قبل باقی ماند. سامسونگ و اپل سهم بازار خود را افزایش دادند، اما کاهش عرضه شیائومی، اوپو و ویوو شدت گرفت.
بر اساس گزارش IDC، سامسونگ با عرضه ۵۷.۸ میلیون دستگاه و سهم ۲۲.۶ درصدی در رتبه نخست قرار گرفت. اپل با عرضه ۵۷.۳ میلیون دستگاه و سهم ۲۲.۴ درصدی جایگاه دوم را به خود اختصاص داد. فاصله این دو شرکت در میزان عرضه به حدود نیم میلیون دستگاه رسید.
شیائومی با عرضه ۳۰.۷ میلیون دستگاه، سهمی معادل ۱۲ درصد از بازار داشت و در رتبه سوم قرار گرفت. اوپو با ۲۵.۶ میلیون دستگاه و سهم ۱۰ درصدی در جایگاه چهارم ایستاد. ویوو نیز با عرضه ۱۹.۱ میلیون دستگاه، ۷.۵ درصد از بازار را در اختیار گرفت. سایر تولیدکنندگان در مجموع ۶۴.۸ میلیون دستگاه عرضه کردند که معادل ۲۵.۴ درصد از کل بازار بود.
کیرانجیت کائور، مدیر تحقیقات وابسته به بخش دستگاههای جهانی در IDC، گفت با وجود ثبات نسبی رتبهبندی تولیدکنندگان، سامسونگ و اپل همچنان سهم بازار خود را افزایش میدهند و افت عرضه برندهایی مانند شیائومی، اوپو و ویوو شدت گرفته است.
او افزود مصرفکنندگانی که امکان بهتعویقانداختن خرید گوشی را ندارند، ممکن است در فصل تعطیلات پایان سال گزینههای مقرونبهصرفهتری پیدا کنند. انتظار میرود تخفیفها و پیشنهادهای فروش در این دوره جذابتر از سایر زمانها باشند و به خریداران برای مدیریت افزایش قیمتها کمک کنند.
افزایش هزینه حافظه و نگرانی از انباشت موجودی
با وجود ضعف فروش، برخی تولیدکنندگان برنامههای تولید خود را برای ماههای آینده افزایش دادهاند. آنها انتظار دارند عرضه قطعات در سال آینده محدودتر شود و میخواهند پیش از تشدید کمبودها، تولید بیشتری داشته باشند.
کائور هشدار داد اگر تقاضا همچنان ضعیف بماند، افزایش تولید میتواند به انباشت موجودی در آستانه سال ۲۰۲۷ منجر شود. چنین وضعیتی خطر افت بیشتر بازار را افزایش میدهد و میتواند پیشبینی IDC برای سال آینده را نیز تحت تأثیر قرار دهد.
نابیلا پاپال، مدیر ارشد تحقیقات بخش دستگاههای جهانی در IDC، گفت رکود شدیدی که صنعت از قبل انتظار آن را داشت، در سهماهه سوم ۲۰۲۶ محقق شد و عرضه جهانی گوشیهای هوشمند به میزان بیسابقه ۲۲ درصد کاهش یافت. او هشدار داد که شرایط ممکن است از این هم دشوارتر شود و نشانههای فعلی حاکی از آن هستند که بازار هنوز به کف خود نرسیده است.
طبق گزارش IDC، هزینه حافظه از سال گذشته تاکنون حدود ۳۵۰ درصد افزایش یافته و روند صعودی آن ادامه دارد. این افزایش، حاشیه سود تولیدکنندگان و حجم عرضه گوشیهای هوشمند را تحت فشار قرار داده است.
بااینحال، سرعت افزایش قیمت حافظه تا حدی کاهش یافته است. رشد هزینهها در سهماهه سوم نسبت به فصل قبل به محدوده درصدهای دورقمی پایین رسید، درحالیکه افزایش آن در فصلهای قبلی حدود ۵۰ تا ۱۰۰ درصد بود. با وجود کندشدن روند افزایش قیمت حافظه، هزینه دیگر قطعات حیاتی همچنان بالا است و فشار بیشتری بر تولیدکنندگان وارد میکند.
در مجموع، دادههای IDC نشان میدهد بحران حافظه و افزایش هزینه قطعات میتواند در سالهای آینده نیز بازار گوشیهای هوشمند را محدود کند. در چنین شرایطی، مدیریت هزینهها، تأمین مطمئن قطعات و تنظیم راهبردهای قیمتگذاری و تولید، نقش مهمی در حفظ سهم بازار تولیدکنندگان خواهد داشت.