
دنیای اقتصاد: نظارت بر سکوهای معاملات آنلاین طلا، پس از دورهای از گسترش اختیارات بانک مرکزی، وارد مرحله تازهای شده است. با تغییر رویکرد سیاستگذار، مسوولیت نظارت بر این کسبوکارها قرار است بر اساس ماهیت فعالیت آنها میان نهادهای مختلف تقسیم شود؛ بهطوریکه نظارت بر فروشندگان آنلاین مصنوعات طلا به اتحادیههای صنفی و نظارت بر سکوهای دارای تعهد تحویل طلا به بورس کالا سپرده میشود. همزمان، سامانه رصد معاملات که بانک مرکزی طراحی کرده بود، در اختیار کارگروهی متشکل از 10 دستگاه اجرایی قرار میگیرد. این تغییرات، پرسشهایی درباره چرایی ورود و خروج بانک مرکزی به این بازار، حدود مسوولیت این نهاد در زنجیره معاملات طلا و دلایل واگذاری نظارت بر سکوها ایجاد کرده است.
دنیای اقتصاد: نظارت بر سکوهای معاملات آنلاین طلا، پس از دورهای از گسترش اختیارات بانک مرکزی، وارد مرحله تازهای شده است. با تغییر رویکرد سیاستگذار، مسوولیت نظارت بر این کسبوکارها قرار است بر اساس ماهیت فعالیت آنها میان نهادهای مختلف تقسیم شود؛ بهطوریکه نظارت بر فروشندگان آنلاین مصنوعات طلا به اتحادیههای صنفی و نظارت بر سکوهای دارای تعهد تحویل طلا به بورس کالا سپرده میشود. همزمان، سامانه رصد معاملات که بانک مرکزی طراحی کرده بود، در اختیار کارگروهی متشکل از ۱۰ دستگاه اجرایی قرار میگیرد. این تغییرات، پرسشهایی درباره چرایی ورود و خروج بانک مرکزی به این بازار، حدود مسوولیت این نهاد در زنجیره معاملات طلا و دلایل واگذاری نظارت بر سکوها ایجاد کرده است.
شکلگیری بازار سکوهای آنلاین طلا
گسترش معاملات آنلاین طلا، امکان خرید و فروش این فلز گرانبها را بدون مراجعه حضوری به واحدهای صنفی فراهم کرد. سکوهای معاملاتی با فراهم کردن امکان خرید مقادیر خرد طلا و ثبتسفارش در بستر اینترنت، شکل تازهای از دسترسی به بازار طلا را پیش روی مشتریان قرار دادند. در این الگو، کاربران میتوانستند با پرداخت وجه، طلا خریداری کنند و در ادامه، برای فروش دارایی یا دریافت فیزیکی آن اقدام کنند. با این حال، گسترش این کسبوکارها پرسشهایی درباره نحوه نگهداری طلای خریداریشده، تطابق موجودی واقعی با تعهدات ثبتشده، امکان تحویل دارایی و مسوولیت سکوها در برابر مشتریان ایجاد کرد. تفاوت میان فروش طلای موجود و پذیرش تعهد برای تحویل آن در آینده نیز بر پیچیدگی نظارت میافزود. در شرایطی که چارچوب اختصاصی و یکپارچهای برای همه ابعاد فعالیت این سکوها مستقر نشده بود، تعیین حدود مسوولیت نهادهای ناظر به یکی از مسائل اصلی ساماندهی بازار طلای آنلاین تبدیل شد.
از ورود بانک مرکزی تا خروج از زنجیره نظارت
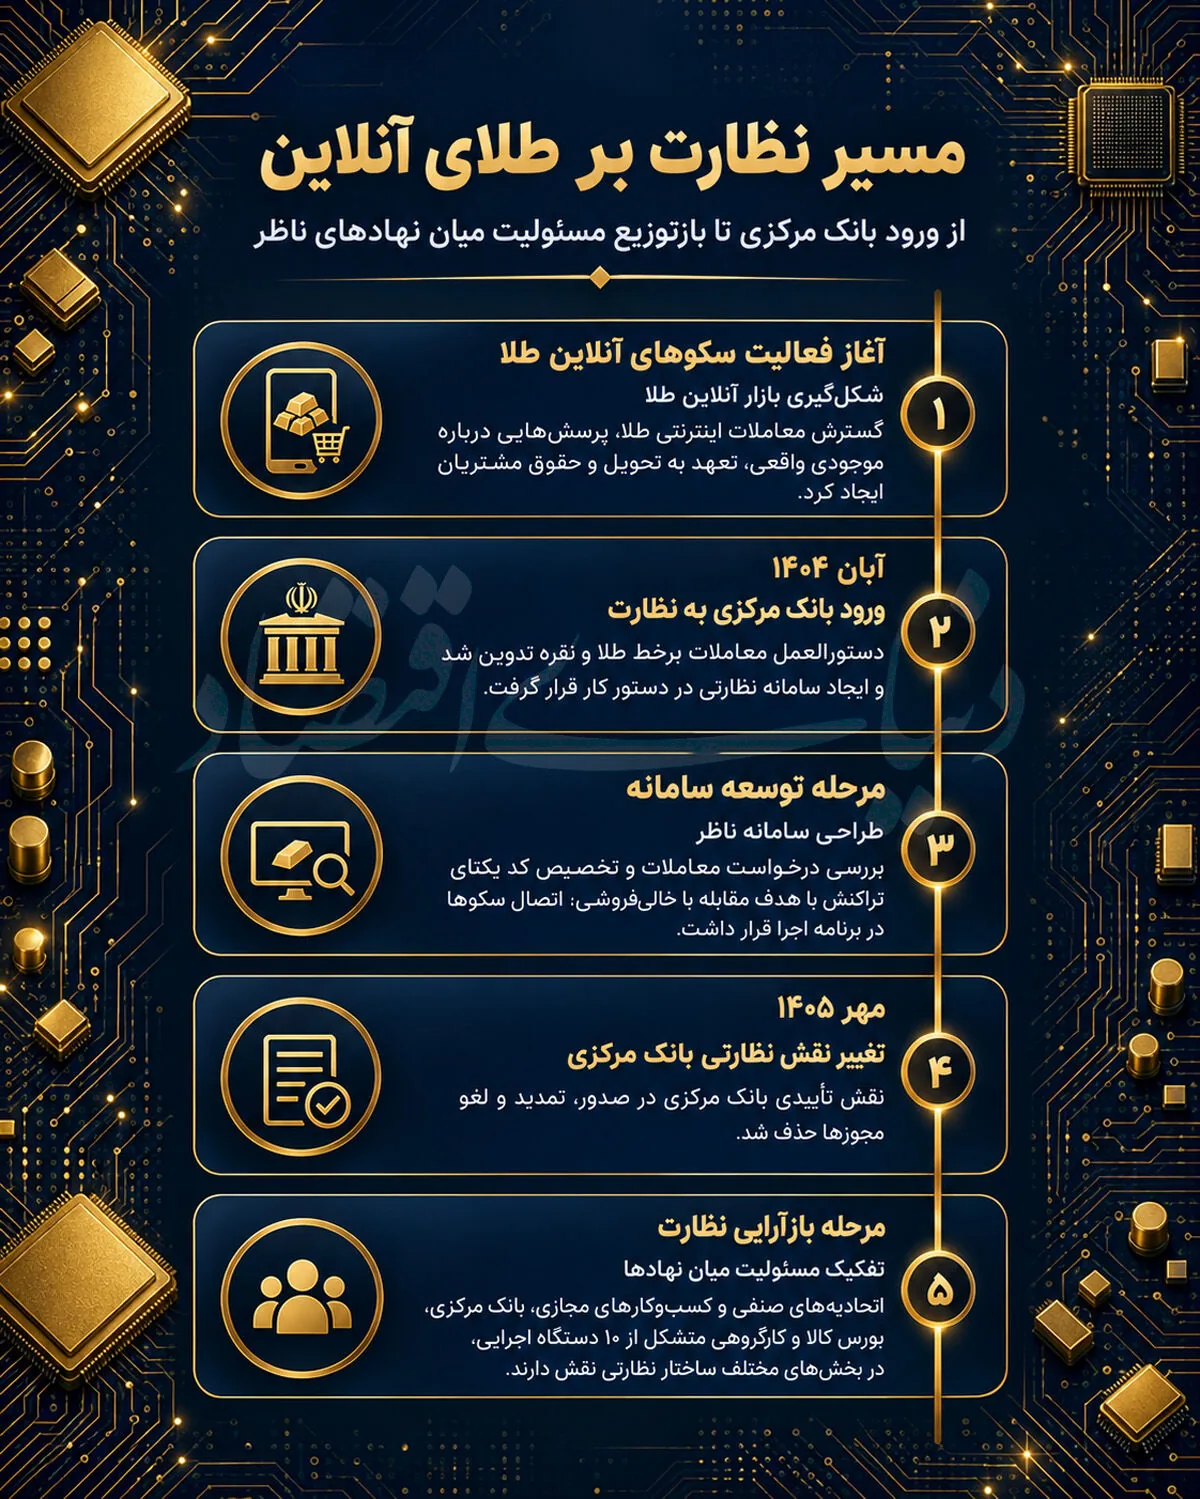
ورود بانک مرکزی به تنظیمگری بازار معاملات آنلاین طلا، با افزایش اهمیت این کسبوکارها و طرح نگرانیها درباره پشتوانه معاملات، موجودی واقعی طلا و تعهدات سکوها همراه شد. از نگاه موافقان مداخله این نهاد، گسترش مبادلات مالی در بستری که امکان تبدیل سریع وجوه به طلا را فراهم میکند، ضرورت رصد جریان معاملات و اطمینان از وجود دارایی متناظر با فروش را افزایش میداد. در مقابل، این پرسش نیز مطرح بود که آیا نظارت بر تمام فعالیتهای مرتبط با طلا، فارغ از شکل معامله و ماهیت تعهد فروشنده، در حوزه صلاحیت بانک مرکزی قرار میگیرد؟ با ابلاغ دستورالعمل اجرایی خرید و فروش برخط طلا و نقره در آبان ۱۴۰۴، نقش بانک مرکزی در این بازار صورت مشخصتری پیدا کرد. این بانک موظف شد سامانهای برای نظارت بر معاملات طراحی و پیادهسازی کند.
همچنین در چارچوب اولیه، تایید بانک مرکزی در فرآیند صدور، تمدید و لغو مجوز سکوها و تعیین ضوابط ساعت فعالیت آنها نقش داشت. به این ترتیب، دامنه حضور بانک مرکزی تنها به رصد آثار معاملات بر نظام پولی محدود نماند و به بخشی از سازوکار تنظیمگری فعالیت سکوها نیز گسترش یافت. در دوره ریاست محمدرضا فرزین بر بانک مرکزی، محدود کردن فعالیت شبانهروزی سکوهای طلا از جمله موضوعات مورد تاکید این نهاد بود. استدلال مطرحشده این بود که بازار طلا، برخلاف یک خدمت دیجیتال متعارف، نمیتواند بدون ملاحظه شرایط بازار و سازوکارهای نظارتی، بهصورت شبانهروزی فعالیت کند. در ادامه، طراحی سامانه ناظر نیز در دستور کار قرار گرفت؛ سامانهای که قرار بود امکان بررسی درخواستهای معاملاتی، ثبت کد یکتای معامله و پیگیری وضعیت معاملات و دارایی کاربران را فراهم کند. هدف اعلامشده از این سازوکار، افزایش شفافیت و محدود کردن امکان خالیفروشی بود.
حدود مسوولیت سیاستگذار پولی در بازار طلای آنلاین
با تغییر مدیریت بانک مرکزی از آذرماه ۱۴۰۴، بحث درباره حدود مسوولیت این نهاد در بازار طلای آنلاین برجستهتر شد. مساله اصلی این بود که آیا مسوولیت بانک مرکزی در حوزه شمش طلا را میتوان به همه معاملات طلای آبشده، مصنوعات طلا و تعهدات فروش آنلاین تعمیم داد؟ این تفکیک از آن جهت اهمیت دارد که فروش یک کالای فیزیکی، نگهداری دارایی مشتری و پذیرش تعهد برای تحویل طلا، الزاما مسائل نظارتی یکسانی ایجاد نمیکنند. در این نگاه، نظارت بر ماهیت کسبوکار و ایفای تعهدات فروشنده میتواند به نهادهایی سپرده شود که با ساختار بازار و مجوزهای مربوط به آن آشنایی مستقیمتری دارند.
تحولات بعدی، این تغییر رویکرد را به بازتعریف تقسیم کار میان نهادهای ناظر پیوند زد. با اصلاح چارچوب فعالیت سکوها، تایید بانک مرکزی برای فرآیندهای مرتبط با مجوز و اختیار آن در تعیین ساعت فعالیت حذف شد. همزمان، قرار است نظارت بر سکوهای فروش مصنوعات طلا در حوزه اتحادیه طلا و جواهر و اتحادیه کسبوکارهای مجازی قرار گیرد و نظارت بر سکوهای دارای تعهد تحویل طلا به بورس کالا سپرده شود. سامانهای نیز که بانک مرکزی طراحی کرده بود، برای نظارت بر سکوها در اختیار یک کارگروه مشخص قرار میگیرد. به این ترتیب، خروج بانک مرکزی از زنجیره نظارت مستقیم را باید نه صرفا کنار رفتن یک نهاد، بلکه تلاشی برای تفکیک مسوولیتها بر اساس ماهیت فعالیت سکوها دانست. بااینحال، نتیجه این تغییر به روشن بودن حدود اختیارات نهادهای جدید، نحوه بهرهبرداری از سامانه ناظر و تعیین مسوولیت در صورت بروز تخلف یا ناتوانی سکو در تحویل طلا بستگی دارد. اگر این مرزها بهروشنی تعریف نشوند، تغییر متولی نظارت، لزوما به معنای رفع خلأهای نظارتی نخواهد بود.
حذف اختیارات بانک مرکزی
دستورالعمل اجرایی خرید و فروش برخط طلا و نقره که در آبان ۱۴۰۴ابلاغ شد، چارچوب اولیه فعالیت سکوهای آنلاین و نقش بانک مرکزی در ساماندهی این بازار را مشخص کرد. بر اساس این چارچوب، بانک مرکزی علاوه بر مسوولیت طراحی سامانه ناظر بر معاملات، در فرآیند تایید مجوز سکوها و تعیین ضوابط ساعت فعالیت آنها نیز نقش داشت. بااینحال، اصلاحات انجامشده در مصوبه مهر ۱۴۰۵، بخشی از این اختیارات را حذف کرد و مسیر تازهای برای تقسیم مسوولیتهای نظارتی گشود. مهمترین تغییر، حذف الزام دریافت تایید بانک مرکزی برای صدور، تمدید یا لغو مجوز سکوهای آنلاین طلا بود. همچنین ماده مربوط به تعیین ساعت فعالیت این سکوها بر اساس ضوابط بانک مرکزی حذف شد؛ تغییری که پس از مخالفتهای پیشین این نهاد با فعالیت شبانهروزی سکوها اهمیت پیدا میکند. در اصلاحات جدید، مرجع جایگزین برای تعیین ساعت فعالیت بهصراحت مشخص نشده است. این تغییرات در کنار واگذاری سامانه ناظر یک کارگروه مشخص، نشاندهنده محدود شدن نقش مستقیم بانک مرکزی در تنظیمگری این بازار است. بااینحال، تفکیک دقیق اختیارات نهادهای ناظر و نحوه اجرای مسوولیتهای جدید، همچنان برای ارزیابی آثار عملی این تغییرات اهمیت دارد.