

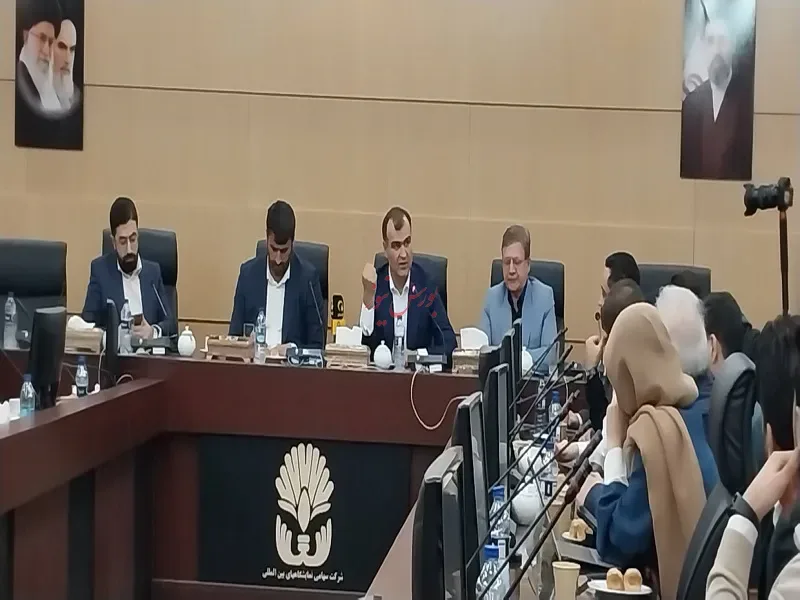
پنل اقتصاد دیجیتال در بیمه مرکزی با حضور موسی رضایی؛ رئیس بیمه مرکزی، تقی لو؛ قائم مقام بیمه مرکزی و مختاری؛ سرپرست فاوا بیمه مرکزی در حاشیه محل دائمی نمایشگاه بورس بانک و بیمه در روز جاری برگزار شد.
به گزارش بورس نیوز، موسی رضایی، رئیس بیمه مرکزی در این پنل از تغییر الگوی صدور بیمه شخص ثالث و پایان انحصار خودروسازان، تغییرات بنیادین ساختار نظارتی با شکلگیری آییننامه ۱۰۵، طراحی طرحهای بیمه درمانی برای حدود ۸۰۰ نفر از پرسنل، و برنامه چابکسازی نظارت دیجیتال بر پایه آییننامه حاکمیت شرکتی سخن گفت.
تحول ساختار صنعت بیمه
در این پنل، تحول در ساختار صنعت بیمه با محوریت «از انحصار خودروسازان تا قدرتگیری راننده» بررسی شد. در همین چارچوب، پیامدهای آییننامه جدید و تغییر الگوی صدور بیمه شخص ثالث، همراه با بازنگری در قوانین و آییننامههای اجرایی، از موضوعات اصلی مطرحشده بود.
آییننامه ۱۰۵ و بازطراحی ساختار نظارتی
تغییرات بنیادین در ساختار نظارتی صنعت بیمه در حال وقوع است و با شکلگیری آییننامه ۱۰۵ و تدوین مقررات جدید، مسیر روشنتری برای مدیریت حوزههای مختلف ایجاد شده است.
این تحولات تأثیرات مثبتی در بخشهای کلیدی نظیر صدور بیمهنامه، مدیریت خسارت و فرآیندهای اجرایی خواهد داشت و هدف اصلی از این بازنگری، ایجاد شفافیت بیشتر و کاهش ابهامات در تعامل میان بیمهگر و بیمهگذار است.
بهبود خدمات درمانی و پوششهای حمایتی
در بخش خدمات رفاهی و درمانی، گامهای مهمی برای ارتقای سطح خدمات پرسنلی برداشته شده است؛ از جمله شناسایی و طراحی طرحهای بیمه درمانی گسترده برای حدود ۸۰۰ نفر از پرسنل که در دستور کار قرار گرفته است.
پیشبینی میشود سال آینده شاهد افزایش سطح خدمات باشیم، حتی در شرایطی که دریافتهای فعلی هنوز با تغییرات جدید همگام نشدهاند. هدف این است که با وجود اجتنابناپذیر بودن برخی هزینههای درمانی، پوششهای حمایتی به شکلی هوشمندانه مدیریت شوند.
پایان دوران انحصار؛ بازگشت حق انتخاب به راننده
تا پیش از این، رانندگان ملزم بودند هزینه بیمه را در زمان خرید خودرو به خودروساز پرداخت کنند، اما اکنون این انحصار در حال شکستن است. طبق رویکردهای جدید، راننده میتواند مستقیماً و پیش از خرید خودرو، شرکت بیمه مورد نظر خود را انتخاب کند؛ یعنی هزینه بیمه نباید در قالب قیمت خودرو به خودروساز پرداخت شود و حق انتخاب و مدیریت هزینهها مستقیماً در اختیار خودِ راننده قرار میگیرد.
دیجیتالیسازی و یکپارچگی سیستمهای پرداخت
در مسیر حرکت به سوی سیستمهای آنلاین و رانندهمحور، یکپارچهسازی سیستمها از اولویتهای اصلی عنوان شد. بر این اساس، با اتصال سیستمهای شرکتهای فناورانه به زیرساختهای اصلی، فرآیند پرداخت و صدور بیمهنامه بسیار سریعتر و کارآمدتر شده است.
استفاده از پلتفرمهای آنلاین و خدمات «کروکی آنلاین»، در کنار مدیریت هوشمند ریسک، موجب میشود صدور و پرداخت خسارت با دقت بالاتری انجام شود. این تغییر رویکرد اجازه میدهد فرآیند ارسال اسناد و بارگذاری کارتها بدون واسطههای سنتی و بهصورت مستقیم انجام پذیرد.
مدیریت ریسک و آینده بازار بیمه
صنعت بیمه با توجه به شرایط متغیر بازار باید رفتاری متناسب با سطح ریسک هر راننده داشته باشد؛ تشخیص دقیق میزان ریسک، بالا یا پایین بودن آن، سبب میشود شرایط بیمهای با عدالت و دقت بیشتری تنظیم شود.
وی این مدیریت دوطرفه و هوشمند را علاوه بر تسهیل صدور بیمهنامه، تضمینکننده پرداخت بهموقع خسارتها دانست و گفت: فضای فعلی، فرصتی استثنایی برای ایجاد یک سیستم مدیریتشده است که در آن هم صدور و هم پرداخت، تحت نظارت دقیق و با استفاده از ابزارهای دیجیتال انجام شود.
چالشها و موانع تحول دیجیتال در صنعت بیمه
با نگاهی به حوزه دیجیتال و جذابیت تأثیر رسانهای آن، مشخص میشود این حوزه با پیچیدگیهای خاصی روبهروست. علت اصلی این پیچیدگیها آن است که در کل دنیا با صنعتی بسیار غیرچابک و سنتی مواجه هستیم.
بر پایه گزارش ارائهشده، اگر چهار اصل کلیدی در نظر گرفته شود، مهمترین و نخستین اصل آن است که مدیر فنی تمایلی به وقوع این تغییرات ندارد. موضوع دیگر، میزان دقت شناسایی و چابکسازی فرآیندهاست، حتی در حالتی که این فرآیندها بهصورت دستی انجام میشوند.
موضوع سوم، بحث داده است؛ بررسیها نشان میدهد در سطح دنیا هنوز بسیاری از این کارهای سخت انجام نشده است. واقعیت آن است که حتی در محصولات تلفیقی و ترکیبی صنعت بیمه نیز نمیتوان به هیچ عنوان به شکل سنتی عمل کرد.
حاکمیت شرکتی؛ ابزار ناظر برای چابکسازی دیجیتال
تحول دیجیتال در این گزارش به دو بخش تقسیم شد: بخش نخست، تحول دیجیتال در حوزه حکمرانی و نظارت؛ و بخش دوم، حمایت از تحول در بدنه اجرایی و عملیاتی شرکتها. برای تحقق این مهم، حتی در سیستمهای سنتی نیز قوانین و مقررات مناسبی طرحریزی شده است.
یکی از آییننامههای مهم که به گفته رضایی کمتر به آن توجه میشود، «آییننامه حاکمیت شرکتی» و کمیتههای مندرج در آن است؛ کمیته ریسک، کمیته انطباق و کمیته حسابرسی از ارکان مهم این ساختار به شمار میروند.
وی تصریح کرد: اگر ذیل همین آییننامهها و با کمک آنها عمل کنیم، شرکت بیمه موظف به نظارت بر فرآیندها و مقررات خود خواهد شد و ما بهعنوان نهاد ناظر میتوانیم از این ابزارها برای چابکسازی خود در حوزه دیجیتال استفاده کنیم. هدف این است که تحول دیجیتال را به گونهای آغاز کنیم که بخش نظارت و تطبیق را بهطور کامل در دل خود پیادهسازی کند.به عبارت دیگر، جایی که امکان دارد، بررسی مقررات و نظارتها باید مبتنی بر فناوری اطلاعات و به صورت خودکار انجام گیرد.
اینکه صرفاً بگوییم نظارتپذیر هستیم، منصفانه نیست؛ بلکه مکانیزمها باید به صورت سیستمی و شفاف عمل کنند.
نکته بعدی این است که شرکتهای بیمه باید مقررات را رعایت کنند و ما نیز به عنوان نهاد ناظر، بازوی مستقلی برای پیادهسازی آن داشته باشیم. اگر بخواهیم این دو مکانیزم را به طور همزمان پیادهسازی کنیم، نیازمند ساختاری دقیق و هدفمند هستیم.
به عنوان مثال، مقررات درمان را در حوزه درمان، و مقررات اتومبیل و زندگی را در حوزههای مربوط به خود به صورت دیجیتال پیادهسازی میکنیم. اما پس از گذشت این دوره و با راهاندازی نظارت دیجیتال، هم شرکت و هم نهاد ناظر به بهرهوری و شفافیت مطلوبی خواهند رسید.
جمعبندی
این پنل، دو لایه متفاوت از تحول دیجیتال بیمه را کنار هم قرار میدهد. لایه نخست، لایه بازار و محصول است: شکستن انحصار خودروسازان در صدور بیمه شخص ثالث، انتقال حق انتخاب به راننده، اتصال سیستمهای فناورانه به زیرساخت اصلی و خدمات کروکی آنلاین، همگی صدور و پرداخت خسارت را از واسطههای سنتی جدا میکنند. لایه دوم، لایه حکمرانی است که به گفته رئیس کل بیمه مرکزی، عقبماندگی اصلی در آن نهفته است؛ جایی که مقاومت مدیران فنی، فرآیندهای شناسایینشده و ضعف داده، سرعت تحول را محدود میکند. در چنین شرایطی، آییننامه ۱۰۵ و آییننامه حاکمیت شرکتی با کمیتههای ریسک، انطباق و حسابرسی، ابزارهایی هستند که نهاد ناظر میتواند از آنها برای چابکسازی خود بهره بگیرد؛ مشروط بر آنکه این آییننامهها از سطح متن به سطح اجرا در بدنه شرکتهای بیمه برسند.