

اقتصادنیوز: بازار جهانی طلا هفتهای پرالتهاب را با ریزشی سنگین پشت سر گذاشت؛ بازده بالای اوراق خزانهداری آمریکا، نگرانیهای تورمی و احتمال افزایش نرخ بهره، خریداران را عقب راند. حالا در شرایطی که تنشهای ژئوپلیتیکی همچنان پابرجاست، معاملهگران چشمانتظار تعیین تکلیف مرزهای حساس قیمت طلا هستند.
به گزارش اقتصادنیوز، طلا در اقتصاد جهانی همواره جایگاهی فراتر از یک فلز گرانبها داشته است؛ داراییای که در روزهای بحران، جنگ و نااطمینانی، به پناهگاه سرمایهگذاران تبدیل میشود. اما این رابطه همیشه به یک شکل عمل نمیکند. گاهی همان بحرانهایی که تقاضا برای داراییهای امن را افزایش میدهند، با تشدید فشارهای تورمی و تغییر انتظارات درباره نرخ بهره، به عاملی برای کاهش جذابیت طلا تبدیل میشوند.
در چنین شرایطی، بازار فلزات گرانبها در نقطه تلاقی دو نیروی متضاد قرار میگیرد؛ تقاضای احتیاطی ناشی از ریسکهای سیاسی و فشار ناشی از سیاستهای پولی انقباضی. بررسی تحولات اخیر نشان میدهد که برای درک مسیر قیمت طلا، دیگر نمیتوان تنها به اخبار جنگ و تنشهای بینالمللی تکیه کرد، بلکه رفتار دلار، بازده اوراق خزانهداری و تصمیمهای فدرال رزرو نیز نقشی تعیینکننده دارند.
گزارش تازه کیتکو از معاملات پایانی هفته، تصویری از همین تقابل در بازار جهانی طلا و نقره ارائه میدهد.
طلا با سقوط سنگین هفتگی زمینگیر شد؛ بازده اوراق خزانهداری بالا رفت و انتظارات انقباضی فدرال رزرو ادامه یافت
به نوشته کیتکو نیوز، قیمت نقدی طلا در معاملات پایانی روز جمعه در آمریکا اندکی افزایش یافت، درحالیکه قیمت نقدی نقره با کاهش شدیدی همراه شد؛ زیرا نگرانیهای مداوم درباره تورم، بالا ماندن بازده اوراق خزانهداری آمریکا و انتظارات برای تشدید بیشتر سیاستهای پولی فدرال رزرو، همچنان بر بازار فلزات گرانبها فشار وارد میکرد.
طلا پس از زیانهای سنگین روز پنجشنبه، با حمایت خریدهای فرصتطلبانه در سطوح پایینتر، به ثبات نسبی رسید؛ اما نقره تحت تأثیر نگرانیها درباره تقاضای صنعتی و شرایط مالی محدودکننده، همچنان با فشار فروش روبهرو بود. قیمت نقدی طلا در محدوده ۳۸۸۳ دلار و ۴۰ سنت به ازای هر اونس معامله میشد که نسبت به جلسه معاملاتی قبل ۷ دلار، معادل ۰.۱۸ درصد افزایش داشت. در مقابل، قیمت نقدی نقره با کاهش یک دلار و ۳۲ سنتی، معادل ۲.۶۳ درصد، به ۴۸ دلار و ۶۳۰ سنت در هر اونس رسید.
تورم تولیدکننده آمریکا در اوج چهار ساله؛ فشار قیمتها همچنان پابرجاست
وزارت کار آمریکا روز جمعه اعلام کرد شاخص قیمت تولیدکننده در ماه اکتبر ۰.۳ درصد افزایش یافته است؛ رقمی که کمتر از پیشبینی رشد ۰.۴ درصدی اقتصاددانان بود. با این حال، نرخ سالانه تورم تولیدکننده به ۶.۵ درصد افزایش یافت و به بالاترین سطح خود از نوامبر ۲۰۲۲ رسید.
بر اساس این گزارش، قیمت کالاها ۰.۵ درصد و قیمت خدمات ۰.۲ درصد افزایش یافت. همچنین شاخص قیمت تولیدکننده با حذف مواد غذایی، انرژی و خدمات تجاری، رشد ۰.۵ درصدی را ثبت کرد که نشاندهنده تداوم فشارهای هزینهای در بخشهای زیربنایی اقتصاد است.
انتشار این گزارش پس از آن صورت گرفت که آمار تورم مصرفکننده آمریکا در روز سهشنبه بالاتر از انتظارات اعلام شده بود. همچنین گزارش اشتغال ماه اکتبر که هفته گذشته منتشر شد، از ایجاد ۱۶۵ هزار فرصت شغلی جدید و کاهش نرخ بیکاری به ۴.۱ درصد حکایت داشت.
ترکیب بازار کار مقاوم و تورم پایدار، همچنان از انتظارات برای تداوم سیاست پولی محدودکننده حمایت میکند؛ هرچند برخی شاخصهای ماهانه قیمتها نشانههایی از تعدیل فشارهای تورمی را نشان دادهاند.
نگاه بازارها به نشست دسامبر فدرال رزرو؛ بازده اوراق خزانهداری به ۵.۱۵ درصد نزدیک شد
تمرکز معاملهگران همچنان بر نشست روزهای ۸ و ۹ دسامبر فدرال رزرو قرار دارد. بر اساس آخرین ارزیابی مستقل و تأییدشده از معاملات آتی پیش از انتشار گزارش، احتمال افزایش ۲۵ واحد پایهای نرخ بهره ۸۹ درصد و احتمال افزایش ۵۰ واحد پایهای آن ۱۱ درصد برآورد شده است.
بازده اوراق خزانهداری ۱۰ ساله آمریکا روز جمعه به محدوده ۵.۱۵ درصد نزدیک شد؛ افزایشی که هزینه فرصت نگهداری طلا، بهعنوان دارایی فاقد بازده بهرهای، را بالا برد. همزمان، دلار آمریکا نیز در سطوح نسبتاً قدرتمندی باقی ماند.
اگرچه پایینتر بودن نرخ تورم تولیدکننده از پیشبینیها تا حدودی از فشار بازار کاست، اما تداوم تورم زیربنایی در بخش تولید، انتظارات برای تغییر قابلتوجه سیاستهای فدرال رزرو را محدود کرد.
در هفته آینده، مهمترین رویدادهای اقتصادی شامل انتشار گزارش خردهفروشی ماه اکتبر در روز سهشنبه و صورتجلسه نشست اکتبر فدرال رزرو در روز چهارشنبه خواهد بود.
رشد بیشتر مصرف یا انتشار اظهارات انقباضی از سوی سیاستگذاران پولی میتواند انتظارات برای افزایش نرخ بهره را تقویت کند. در مقابل، نشانههای ضعف تقاضا ممکن است با کاهش بازده اوراق خزانهداری، تا حدودی از قیمت طلا حمایت کند.
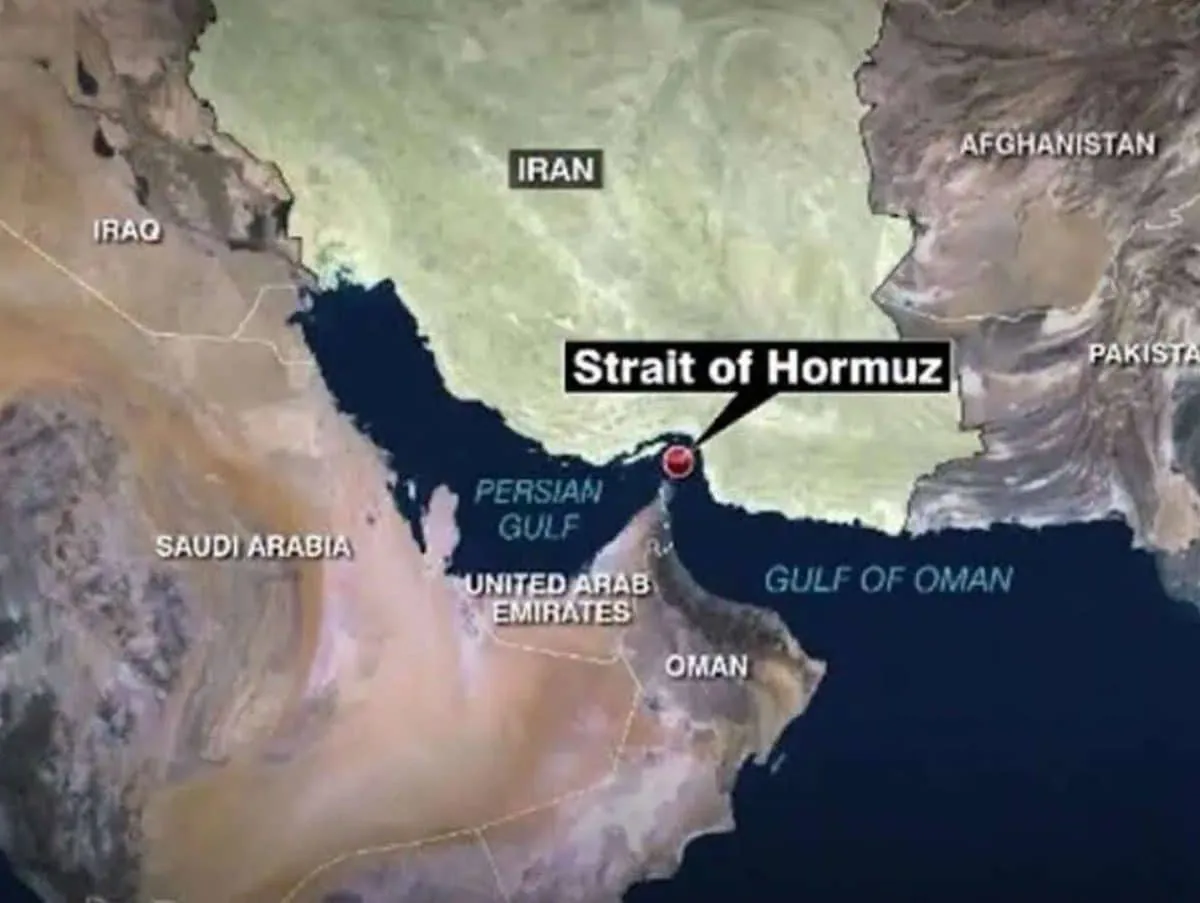
سایه تنگه هرمز و تنشهای ایران و آمریکا بر بازار طلا و نفت
وضعیت تنگه هرمز و روابط ایران و آمریکا روز جمعه همچنان یکی از منابع مهم نااطمینانی در بازارهای جهانی بود. واشنگتن در حالی به محاصره دریایی ایران ادامه داد که همزمان نشانههایی ارسال کرد مبنی بر اینکه ازسرگیری عملیات نظامی گسترده در اولویت فوری این کشور قرار ندارد.
دونالد ترامپ، رئیسجمهور آمریکا، روز پنجشنبه اعلام کرد که دستیابی به توافق دیپلماتیک با تهران دیگر ضرورتی ندارد؛ موضعی که انتظارات برای دستیابی قریبالوقوع به یک توافق از مسیر مذاکره را کاهش داد.
در همین حال، حملاتی که به نیروهای حوثی نسبت داده شده و زیرساختهای انرژی عربستان سعودی را هدف قرار دادهاند، همراه با تهدیدهای مستمر علیه نفتکشهای تجاری، شکنندگی عرضه نفت در منطقه را برجسته کرده است.
نبود توافق سیاسی به معنای حلنشدن محدودیتهای کشتیرانی و خطرات امنیتی است. برای بازار طلا، تداوم نااطمینانیهای ژئوپلیتیکی از تقاضای احتیاطی و پناهگاه امن حمایت میکند؛ اما پیامدهای تورمی افزایش قیمت انرژی نیز بهنوبه خود انتظارات برای تداوم سیاست پولی محدودکننده فدرال رزرو را تقویت میکند.
قراردادهای آتی نفت خام روز جمعه عملکرد متفاوتی داشتند؛ زیرا نگرانیها درباره عرضه نفت از منطقه خلیج فارس با انتظارات برای بهبود دسترسی جهانی به منابع نفتی در تقابل قرار گرفت.
نفت برنت با تغییر اندک، در سطح ۹۵ دلار و ۸۴ سنت به ازای هر بشکه بسته شد، درحالیکه نفت خام وستتگزاس اینترمدیت آمریکا در بازار نایمکس با کاهش حدود ۰.۲ درصدی به ۸۸ دلار و ۵۶ سنت رسید. هر دو شاخص نفتی، دومین کاهش هفتگی متوالی خود را ثبت کردند.
پیشبینی آژانس بینالمللی انرژی درباره مازاد عرضه جهانی نفت در سهماهه چهارم سال و افزایش غیرمنتظره ذخایر نفت خام آمریکا، بخشی از صرف ریسک ژئوپلیتیکی مرتبط با تنگه هرمز را خنثی کرد.
کاهش قیمت نفت میتواند در نهایت از فشارهای تورمی بکاهد؛ هرچند گزارش روز جمعه شاخص قیمت تولیدکننده نشان داد که افزایش هزینههای زیربنایی همچنان ادامه دارد.
والاستریت زیر فشار سهام فناوری؛ انویدیا و هوش مصنوعی در کانون نگرانیها
بازارهای سهام آمریکای شمالی روز جمعه عملکرد متفاوتی داشتند. ضعف سهام شرکتهای نیمهرسانا و فعال در حوزه هوش مصنوعی، با وجود انتشار آمار تورم تولیدکننده کمتر از انتظار، بر شاخصهای اصلی فشار وارد کرد.
شاخص میانگین صنعتی داوجونز حدود ۰.۱ درصد افزایش یافت و در سطح ۵۲ هزار و ۳۴۷ واحد و ۵۵ صدم واحد بسته شد. در مقابل، شاخص S&P 500 با کاهش ۰.۴ درصدی به ۷۵۶۱ واحد و ۶۷ صدم واحد رسید.
شاخص نزدک کامپوزیت نیز ۰.۹ درصد افت کرد و معاملات را در سطح ۲۵ هزار و ۱۳۶ واحد و ۲۷ صدم واحد به پایان رساند. شاخص راسل ۲۰۰۰ نیز با کاهش ۰.۳ درصدی در سطح ۲۷۹۰ واحد و ۴۹ صدم واحد قرار گرفت.
سهام شرکت انویدیا پس از استعفای جنسن هوانگ، مدیرعامل این شرکت، همچنان تحت فشار باقی ماند. همزمان، نگرانیها درباره ارزشگذاری شرکتهای فناوری و هزینههای تأمین مالی، بر تمایل سرمایهگذاران به پذیرش ریسک اثر منفی گذاشت.
با وجود افت شاخصها در روز جمعه، هر چهار شاخص اصلی بازار سهام آمریکا در مجموع هفته را با بازدهی مثبت به پایان رساندند.
در کانادا، شاخص ترکیبی S&P/TSX روز جمعه اندکی کاهش یافت و با افت ۳۱ واحد و ۲۹ صدم واحد، معادل ۰.۰۹ درصد، در سطح ۳۶ هزار و ۱۰۵ واحد و ۹۰ صدم واحد بسته شد.
ضعف سهام شرکتهای فناوری و فلزات پایه تا حدودی با عملکرد بخشهای تدافعی، از جمله خدمات عمومی و مخابرات، جبران شد.
افت محدود بازار کانادا در مقایسه با فشار فروش شدیدتر سهام فناوری آمریکا، بازتابدهنده وزن بیشتر مؤسسات مالی و صنایع سنتی مرتبط با منابع طبیعی در ساختار بازار سهام کانادا بود.
با این حال، این شاخص همچنان نسبت به نوسانات قیمت فلزات گرانبها، نفت خام و انتظارات مربوط به سیاست پولی آمریکا حساس باقی ماند.
عقبنشینی بورسهای اروپا؛ جدال هزینههای تأمین مالی و چشمانداز سود شرکتها
بازارهای سهام اروپا نیز روز جمعه عملکردی متفاوت و عمدتاً کاهشی داشتند و از رکوردهایی که روز پنجشنبه ثبت کرده بودند، عقب نشستند. نااطمینانی درباره سرمایهگذاری در حوزه هوش مصنوعی و بالا ماندن هزینههای استقراض، بر احساسات سرمایهگذاران فشار وارد کرد.
شاخص دکس آلمان و کک ۴۰ فرانسه با فشار فروش مواجه شدند، درحالیکه شاخص فوتسی ۱۰۰ بریتانیا در مقایسه با آنها تغییرات محدودتری داشت.
شاخص فراگیر استاکس ۶۰۰ اروپا پس از چهار جلسه معاملاتی متوالی افزایشی، همچنان در مسیر ثبت عملکرد مثبت هفتگی قرار داشت.
سرمایهگذاران اروپایی از یکسو چشمانداز تداوم سیاست پولی محدودکننده آمریکا را ارزیابی میکردند و از سوی دیگر، تابآوری نسبی سودآوری شرکتهای اروپایی و کاهش اخیر قیمت جهانی انرژی را در نظر داشتند.
ارقام دقیق نهایی مربوط به حراج پایانی معاملات شاخصهای اصلی اروپا بهطور مستقل قابل تطبیق و تأیید نبود.
در بازارهای مهم بیرونی نیز قراردادهای آتی نفت خام وستتگزاس اینترمدیت در نایمکس با قیمت ۸۸ دلار و ۵۶ سنت و نفت برنت با نرخ ۹۵ دلار و ۸۴ سنت به ازای هر بشکه بسته شدند. بازده اوراق خزانهداری ۱۰ ساله آمریکا به محدوده ۵.۱۵ درصد افزایش یافت و دلار آمریکا نیز در موقعیت قدرتمند خود باقی ماند.
شاخص جهانی طلای کیتکو نشان میدهد چه بخشی از تغییرات روزانه قیمت طلا ناشی از نوسانات دلار و چه بخشی مربوط به تحولات خود بازار طلاست.
پیشبینی فنی طلا و نقره؛ مقاومت ۳۹۳۴ دلاری طلا و مرز حساس ۵۰ دلار برای نقره
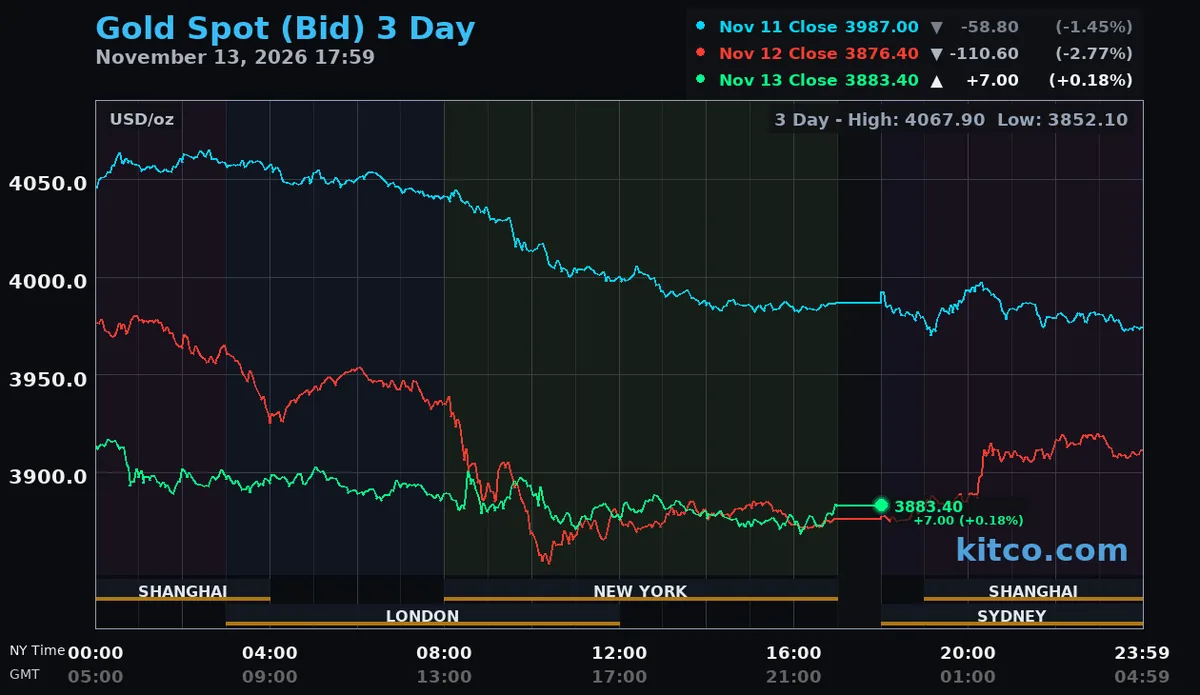
از منظر تحلیل تکنیکال، هدف بعدی خریداران در بازار نقدی طلا، بازگرداندن قیمت به بالای منطقه مقاومتی ۳۹۰۳ تا ۳۹۳۴ دلار است. در صورت شکلگیری بهبود پایدار قیمت، مقاومت مرجع منتشرشده در سطح ۳۹۷۰ دلار و ۱۴ سنت، هدف بعدی خریداران خواهد بود.
در مقابل، هدف کوتاهمدت بعدی فروشندگان، شکست حمایت ۳۸۵۲ دلار است. در صورت عبور قیمت به زیر این سطح، اهداف نزولی عمیقتر در ۳۸۲۳ دلار و سپس ۳۸۲۱ دلار و ۹۹ سنت قرار دارند.
نخستین مقاومت طلا در سطح ۳۹۰۳ دلار و مقاومت بعدی در ۳۹۱۱ دلار و ۳۶ سنت دیده میشود. در سمت مقابل، نخستین حمایت در ۳۸۵۲ دلار و حمایت بعدی در ۳۸۲۳ دلار قرار دارد.
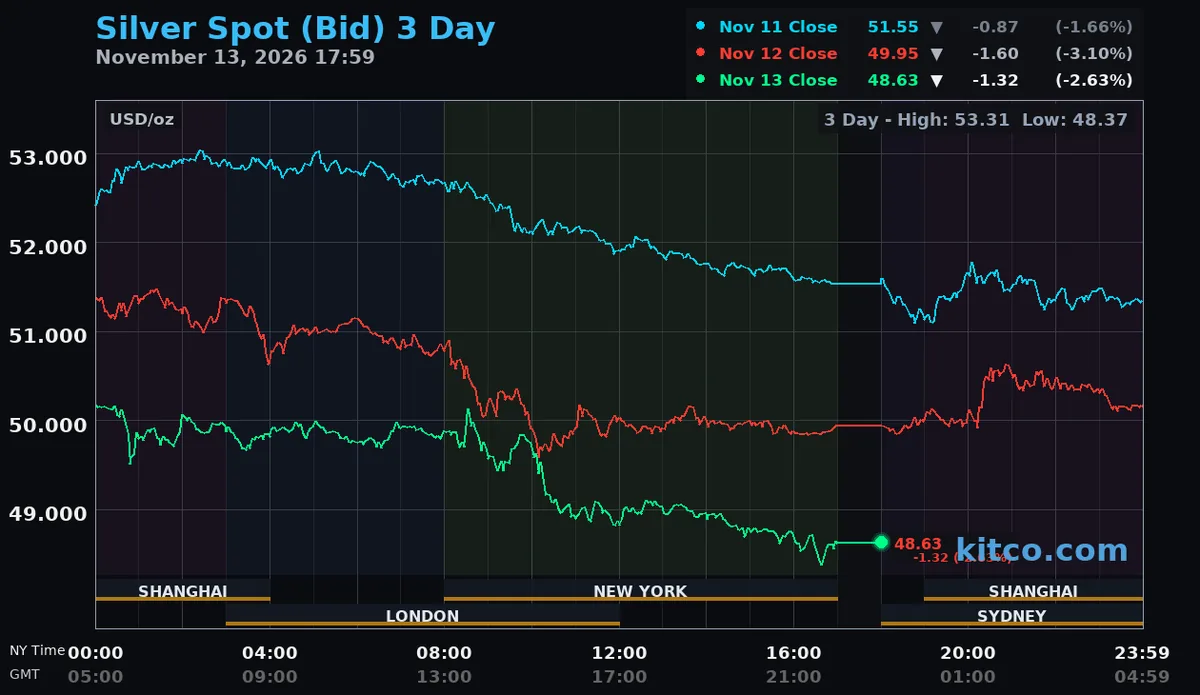
در بازار نقدی نقره، هدف صعودی بعدی خریداران، بازگرداندن قیمت به بالای منطقه مقاومتی ۴۹ دلار و ۶۷۰ سنت تا ۵۰ دلار و ۷۲۰ سنت است. در صورت تثبیت بهبود قیمت، مقاومتهای ۵۱ دلار و ۴۸۰ سنت و سپس ۵۱ دلار و ۹۵۰ سنت، اهداف بعدی خواهند بود.
در مقابل، هدف نزولی بعدی فروشندگان، شکست سطح ۴۹ دلار و ۲۳۰ سنت است که در صورت تحقق، میتواند مسیر افت بیشتر قیمت تا سطح ۴۸ دلار و ۶۵۰ سنت را باز کند.
نخستین مقاومت نقره در سطح ۴۹ دلار و ۶۷۰ سنت و مقاومت بعدی در ۵۰ دلار و ۵۹۲ سنت قرار دارد. حمایتهای بعدی نیز بهترتیب در سطوح ۴۹ دلار و ۲۳۰ سنت و ۴۸ دلار و ۶۵۰ سنت دیده میشوند.