

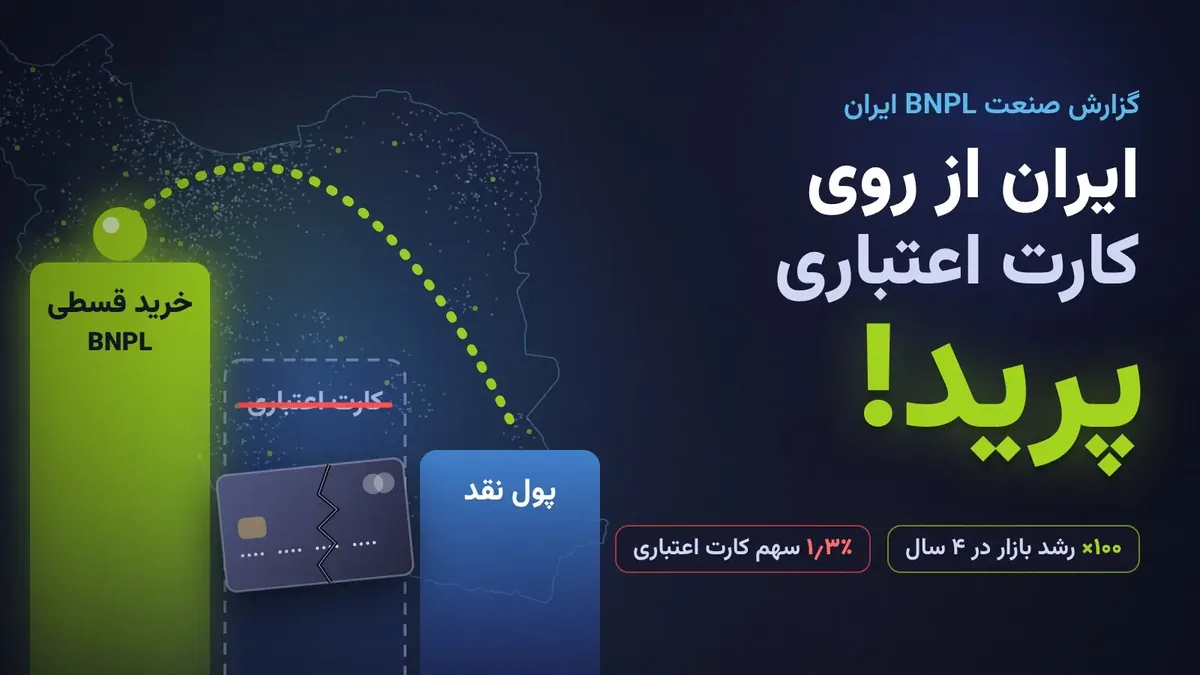
در بیشتر کشورهای دنیا، کارت اعتباری پلهی اول اعتبار خرد است. حدود یکچهارم ارزش خریدها در جهان با کارت اعتباری انجام میشود. در ایران این سهم فقط حدود ۱٫۳ درصد است. با اینکه ۹۱ درصد بزرگسالان ایرانی حساب بانکی دارند، ۷۷ درصدشان در یک سال هیچ وام یا اعتباری نگرفتهاند.
ولی در همین چند سال اتفاق جالبی افتاد: ایران مرحلهی کارت اعتباری را جا انداخت و مستقیم سراغ مدل «الان بخر، بعداً پرداخت کن» (BNPL) رفت. این ویدیو بر اساس «گزارش صنعت BNPL ایران به روایت اسنپپی» ساخته شده و در حدود پنج دقیقه نشان میدهد این بازار چطور شکل گرفت، چه کسانی از آن استفاده میکنند و پلهی بعدیاش کجاست.
چند داده از ویدیو:
- اندازهی بازار BNPL ایران از حدود ۴ هزار میلیارد تومان در ۱۴۰۱ به ۱۳۲ هزار میلیارد تومان در ۱۴۰۴ رسیده. پیشبینی ۱۴۰۵، ۴۰۰ هزار میلیارد تومان است.
- سهم خرید قسطی از خردهفروشی آنلاین ایران به ۱۷ درصد رسیده. میانگین جهانی حدود ۱۲ درصد است.
- در شهریور ۱۴۰۵، روزانه بهطور میانگین بیش از یک میلیون سفارش اعتباری ثبت شده؛ یعنی بیش از ۱۱ سفارش در هر ثانیه.
- ۹۵ درصد کاربران اسنپپی وقتی شروع کردند، هیچ رتبهی اعتباری بانکی نداشتند.
- با وجود حذف چک و ضامن، ۹۸٫۵ درصد اقساط در نهایت پرداخت شدهاند.
خرید قسطی برای خیلیها اولین تجربهی اعتبار است. با این حال، این سؤال هنوز جای بحث دارد که این مدل به مدیریت بهتر هزینهها کمک میکند یا مصرف را بیشتر میکند. نظر و تجربهی شما چیست؟
منبع دادهها: گزارش صنعت BNPL ایران به روایت اسنپپی (پاییز ۱۴۰۵)، همراه با دادههای بانک جهانی و برآوردهای بینالمللی که در همین گزارش آمدهاند.