

فرض کنید بازار سهام چند روزی است که ریزش میکند. هر روز ارزش سرمایهتان کمتر میشود و اخبار هم از آیندهای نامطمئن خبر میدهند. تصمیم میگیرید سهام خود را بفروشید و منتظر بمانید تا بازار به کف برسد. ظاهرا این تصمیم منطقی است؛ هم از زیان بیشتر جلوگیری کردهاید و هم قرار است در قیمتهای پایینتر دوباره خرید کنید. اما اگر بازار درست زمانی برگردد که شما بیرون ایستادهاید، چه اتفاقی میافتد؟ این تلهای است که پشت توهم «کی بخرم، کی بفروشم» یا همان مارکتتایمینگ پنهان شده است.
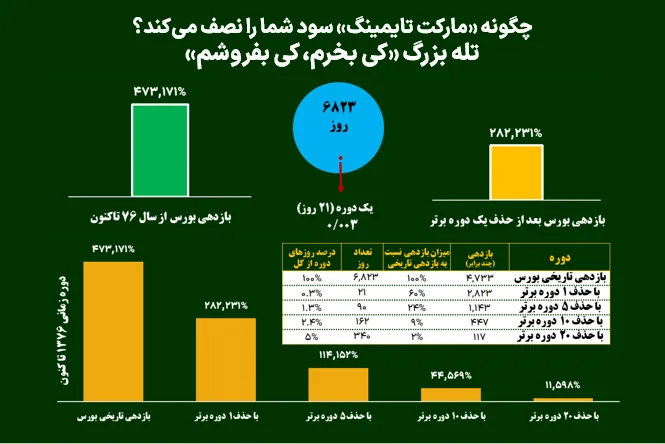
هزینه سنگین جاماندن از روزهای طلایی: بررسی عملکرد بورس تهران از سال ۱۳۷۶ از بازده خیرهکننده ۴۷۳ هزاردرصدی این بازار حکایت دارد. اما بخش بزرگی از این بازدهی بلندمدت در دورههای کوتاهی رقم خورده است. اگر سرمایهگذار تنها یک دوره طلایی، معادل ۲۱ روز معاملاتی، را از دست میداد، حدود ۴۰ درصد بازدهی دود میشد. با جاماندن از پنج دوره برتر، نزدیک به سهچهارم بازدهی و با حذف ۱۰ دوره برتر، بیش از ۹۰ درصد آن از دست میرفت. حتی حذف ۲۰ دوره برتر میتوانست بیش از ۹۷ درصد بازدهی را نابود کند. شاید تصور کنید ۱۰ یا حتی ۲۰ دوره معاملاتی زمان زیادی است، اما مجموع روزهای این دورهها کمتر از ۵ درصد از ۶۸۲۳ روز معاملاتی بورس از سال ۱۳۷۶ را در بر میگیرد.
چرا «کی بخرم، کی بفروشم» از نظر علمی رد میشود؟ فرض کنید شما بدانید چه زمان باید ورود کرد و چه زمان خروج، یعنی هر روز میتوانید بهتر از بازار یک درصد سود کنید. با همین یک درصد عملکرد بهتر، به لحاظ ریاضی شما سالانه بیش از ۳۶۰۰ درصد بازدهی میگیرید. چنین اسطورهای میتواند تمام پولهای نه فقط بازارهای ایران، بلکه والاستریت را به خود جذب کند. اما اگر شما برای همه پولهای بازار تصمیم بگیرید، دیگر فرصتی برای کسب سود نمیماند. پس از نظر تئوریک نیز «کی بخرم، کی بفروشم» یا همان مارکتتایمینگ یک توهم است.
شکار کف و سقف چرا دشوار است؟ مسئله اینجاست که بهترین روزهای بازار معمولا از قبل خبر نمیدهند. گاهی درست زمانی از راه میرسند که ترس و نااطمینانی به اوج رسیده و بسیاری از سرمایهگذاران ترجیح دادهاند از بازار خارج شوند. در چنین شرایطی، سرمایهگذار ممکن است از ریزش فرار کند، اما زمانی برای بازگشت تصمیم بگیرد که بخش مهمی از صعود اتفاق افتاده است.
این مسئله نه مختص بورس تهران است و نه حتی محدود به بازار سهام. در شماره شانزدهم «فردای بازارها»، با استناد به بررسی استیتاستریت از عملکرد شاخص جهانیMSCI طی ژانویه ۱۹۹۰ تا مارس ۲۰۲۶، نشان دادیم که چگونه تلاش برای فرار از ریزشها میتواند به ازدستدادن فرصتهای بزرگ بازگشت منجر شود. این چالش در بازارهای مختلف، از سهام گرفته تا طلا و سایر داراییها، وجود دارد؛ چراکه هیچکس نمیتواند با اطمینان زمان دقیق تغییر روند قیمتها را پیشبینی کند.
کلام آخر، استراتژی درست آن است که این ایده اشتباه، یعنی «کی بخرم، کی بفروشم» را با سوال درست «چقدر بخرم؛ چقدر بفروشم» جایگزین کنید.