

شرکت ایرانی تولید اتومبیل سایپا بهعنوان دومین خودروساز بزرگ کشور، طی دو سال مالی اخیر (۱۴۰۳ و ۱۴۰۴) روندی نگرانکننده در شاخصهای مالی و عملیاتی خود تجربه ک...
اقتصادآنلاین: شرکت ایرانی تولید اتومبیل سایپا بهعنوان دومین خودروساز بزرگ کشور، طی دو سال مالی اخیر (۱۴۰۳ و ۱۴۰۴) روندی نگرانکننده در شاخصهای مالی و عملیاتی خود تجربه کرده است.
به گزارش اقتصادآنلاین، شرکت ایرانی تولید اتومبیل سایپا بهعنوان دومین خودروساز بزرگ کشور، طی دو سال مالی اخیر (۱۴۰۳ و ۱۴۰۴) روندی نگرانکننده در شاخصهای مالی و عملیاتی خود تجربه کرده است. صورتهای مالی حسابرسیشده منتشرشده در سامانه کدال نشان میدهد که این شرکت نهتنها نتوانسته چرخه زیاندهی را متوقف کند، بلکه در برخی شاخصهای کلیدی با تشدید بحران مواجه شده است.
عملکرد مالی سال ۱۴۰۳
در سال مالی منتهی به اسفند ۱۴۰۳، درآمد عملیاتی شرکت اصلی سایپا حدود ۱۰۸٫۶۷۶ میلیارد تومان ثبت شد. با وجود رشد نسبی درآمد نسبت به سال قبل و کاهش نسبی زیان عملیاتی، زیان خالص شرکت به حدود ۱۸٫۸۹۳ میلیارد تومان رسید. حاشیه سود ناخالص همچنان منفی بود و هزینههای مالی فشار سنگینی بر نتیجه نهایی وارد میکرد. شرکت در این دوره همچنان با زیان انباشته سنگین و الزامات ماده ۱۴۱ قانون تجارت درگیر بود.
عملکرد مالی سال ۱۴۰۴
سال مالی منتهی به اسفند ۱۴۰۴ تصویر نامساعدتری ارائه میدهد. درآمد عملیاتی به حدود ۸۶٫۸۰۷ میلیارد تومان کاهش یافت (افت حدود ۲۰ درصدی). زیان خالص شرکت اصلی به بیش از ۲۴٫۹۹۵ میلیارد تومان رسید که رشد حدود ۳۲ درصدی نسبت به سال قبل را نشان میدهد. در سطح تلفیقی، زیان خالص گروه سایپا به بیش از ۶۳٫۷۴۹ میلیارد تومان افزایش یافت (رشد حدود ۵۷ درصدی). زیان عملیاتی شرکت اصلی با جهش ۱۹۳ درصدی به بیش از ۱۴٫۹۰۰ میلیارد تومان رسید. زیان انباشته شرکت اصلی در پایان سال ۱۴۰۴ به بیش از ۹۵٫۸۰۰ میلیارد تومان افزایش یافت، در حالی که سرمایه ثبتشده حدود ۱۶۲ هزار میلیارد تومان است. این نسبت، وضعیت شرکت را همچنان در محدوده ماده ۱۴۱ قانون تجارت قرار میدهد.
مقایسه شاخصهای کلیدی دو سال اخیر
جدول زیر خلاصهای از مهمترین شاخصهای مالی و عملیاتی شرکت سایپا در دو سال مالی ۱۴۰۳ و ۱۴۰۴ را نشان میدهد (ارقام به میلیارد تومان و تعداد دستگاه).
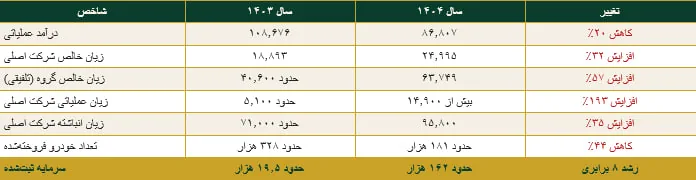
منبع: صورتهای مالی حسابرسیشده شرکت سایپا در سامانه کدال و گزارشهای تحلیلی مرتبط. ارقام تقریبی و بر اساس آخرین گزارشهای منتشرشده است.
وضعیت تولید و فروش
یکی از نقاط ضعف برجسته عملکرد عملیاتی، افت شدید حجم فروش است. تعداد خودروهای فروختهشده سایپا از حدود ۳۲۸ هزار دستگاه در سال ۱۴۰۳ به حدود ۱۸۱ هزار دستگاه در سال ۱۴۰۴ کاهش یافت (افت حدود ۴۴ درصدی). تولید نیز روند مشابهی داشت و در مقاطع مختلف سال ۱۴۰۴ افتهای قابلتوجهی گزارش شد. این کاهش تیراژ در شرایطی رخ داده که بازار خودرو همچنان با محدودیتهای عرضه مواجه است.
مقایسه با ایرانخودرو پیش از واگذاری به بخش خصوصی
در مقایسه با وضعیت اقتصادی ایرانخودرو پیش از واگذاری مدیریت به بخش خصوصی، شرایط فعلی سایپا از جهات متعددی مشابه و در برخی شاخصها حتی سنگینتر ارزیابی میشود. ایرانخودرو نیز سالها با زیان انباشته سنگین (در مقاطعی بیش از ۱۲۰ تا ۱۳۴ هزار میلیارد تومان) و شمول مکرر ماده ۱۴۱ قانون تجارت دستوپنجه نرم میکرد و تنها با افزایش سرمایههای متوالی از محل تجدید ارزیابی از مرز ورشکستگی رسمی عبور میکرد. با این حال، پس از تغییرات مدیریتی، این شرکت در سال ۱۴۰۴ توانست درآمد عملیاتی خود را بهطور محسوس افزایش دهد و حتی به ثبت سود خالص اندک نزدیک شود. در مقابل، سایپا در همان بازه با افت شدید تیراژ، جهش زیان عملیاتی و رشد زیان خالص مواجه شد. از منظر نسبت زیان انباشته به سرمایه و فشار عملیاتی، هر دو شرکت در دورههای پیش از اصلاح ساختاری به ورشکستگی نزدیک بودند، اما روند اخیر سایپا بهدلیل افت شدید حجم تولید و فروش و تشدید زیان عملیاتی، نشاندهنده فشار نسبی بیشتری است.
اقدامات اصلاحی انجامشده
با وجود شاخصهای منفی، شرکت اقداماتی در حوزه اصلاح ساختار مالی انجام داده است. افزایش سرمایه قابلتوجه (از حدود ۱۹٫۵ هزار میلیارد تومان به حدود ۱۶۲٫۵ هزار میلیارد تومان، رشد حدود هشت برابری عمدتاً از محل تجدید ارزیابی داراییها) یکی از مهمترین این اقدامات بود که به خروج موقت از شمول ماده ۱۴۱ کمک کرد. همچنین کاهش حدود ۳۷ درصدی تعهدات معوق و کاهش بخشی از بدهیهای سرفصلشده بانکی از جمله اقدامات مثبت گزارششده است. با این حال، ساختار هزینهای سنگین، وابستگی به تأمین مالی بانکی و محدودیتهای قیمتگذاری دستوری همچنان مانع اصلی خروج پایدار از زیان است.
راهکارهای مدیریت در شرایط نیمهجنگی و محدودیتهای تجاری
در شرایط نیمهجنگی و بسته بودن اغلب مسیرهای تجاری، مدیریت وضعیت فعلی سایپا نیازمند رویکردی واقعبینانه، تدریجی و متمرکز بر تابآوری است. نخستین اولویت، بهینهسازی شدید زنجیره تأمین داخلی و توسعه حداکثری قطعهسازی بومی است؛ با تمرکز بر قطعهسازانی که امکان تولید با مواد اولیه داخلی یا از مسیرهای جایگزین محدود دارند، میتوان وابستگی به واردات را کاهش داد و تولید را در سطح حداقلی اما پایدار نگه داشت. دوم، بازنگری جدی در سبد محصولات و تمرکز بر مدلهای کمهزینهتر و پرتقاضا در بازار داخلی، همراه با حذف یا تعلیق موقت خطوط کمبازده، میتواند فشار هزینهای را کاهش دهد. سوم، مدیریت نقدینگی از طریق تسریع وصول مطالبات، فروش داراییهای غیرمولد و املاک مازاد، و مذاکره مجدد با بانکها برای تمدید و بازسازی بدهیها ضروری است تا از انسداد بیشتر جریان نقدی جلوگیری شود. چهارم، شفافسازی کامل وضعیت مالی و ارائه برنامه عملیاتی کوتاهمدت (شش تا دوازدهماهه) با اهداف کمی مشخص به سهامداران و نهادهای نظارتی، اعتماد نسبی بازار را حفظ میکند. در نهایت، همکاری نزدیک با نهادهای حاکمیتی برای تسهیل موقت در قیمتگذاری یا تخصیص ارز محدود برای قطعات حیاتی، همراه با افزایش بهرهوری نیروی انسانی و کاهش هزینههای سربار، میتواند فضای تنفسی ایجاد کند. در چنین محیطی، هدف اصلی نه رشد سریع، بلکه بقا، حفظ اشتغال حداقلی و جلوگیری از فروپاشی کامل زنجیره تولید است تا در صورت گشایش نسبی مسیرهای تجاری، امکان بازگشت به مسیر بهبود فراهم شود. بدون اجرای هماهنگ این اقدامات، خطر نزدیکتر شدن به ورشکستگی رسمی و پیامدهای اجتماعی و صنعتی آن جدیتر خواهد شد.